Про патент сейчас пишут две вещи, и обе пугают: что его вот-вот отменят для розницы, общепита и грузоперевозок, и что лимит дохода урезали так, что работать станет невозможно. Одно из этих утверждений неправда, второе правда, но не в том виде, в каком его обычно излагают.
Отмены патента для этих видов деятельности нет. А вот лимит дохода действительно снижается, причём три года подряд. Если совсем коротко: чтобы получить патент на 2027 год, ваш доход за 2026 год должен уложиться в 15 миллионов рублей. Именно из-за этой проверки по прошлому году часть предпринимателей может узнать об отказе только в декабре, когда подаёт заявление.
- Патент не отменили: откуда взялся слух
- Что меняется на самом деле: лимит падает три года подряд
- Главная ловушка: для патента на 2027 год проверяют доход и за 2026 год
- Не путайте с лимитом НДС: цифры те же, годы разные
- Как считают доход для лимита
- Что происходит, если слетел с патента
- Куда уходить, если патент закрывается
- Что делать до декабря 2026 года
Патент не отменили: откуда взялся слух
Слух вырос из реального документа. В правительственном законопроекте № 1026190-8 действительно предлагалось убрать из патентной системы стационарную розничную торговлю и перевозку грузов автомобильным транспортом.
До закона эти поправки не дошли: ко второму и третьему чтению от них отказались. В действующей редакции пункта 2 статьи 346.43 НК РФ подпункт 10 про перевозку грузов и подпункты 45 и 46 про розничную торговлю через объекты стационарной и нестационарной сети остались на месте. Общепит в этих поправках вообще не фигурировал, его никто и не трогал.
Если вы работаете на патенте в рознице, общепите или грузоперевозках, перечень видов деятельности сохранён. Изменения произошли в лимитах дохода, и касаются они всех на патенте: любой вид деятельности, все ваши патенты одной суммой, а при совмещении с упрощёнкой ещё и её доходы в том же пороге. При этом доход не единственное условие: закон по-прежнему требует, чтобы средняя численность наёмных работников не превышала 15 человек по всем патентным видам деятельности, а для розницы действует ограничение по площади торгового зала в 150 квадратных метров. Эти условия не менялись, но право на патент можно потерять и по ним, оставаясь внутри лимита выручки.
Что меняется на самом деле: лимит падает три года подряд
Федеральный закон от 28.11.2025 № 425-ФЗ переписал подпункт 1 пункта 6 статьи 346.45 НК РФ. Раньше право на патент терялось при доходе выше 60 миллионов рублей. Теперь порог снижается ступенями, и каждая ступень зафиксирована в норме отдельным абзацем.
| Год | Предельный доход |
|---|---|
| 2026 | 20 миллионов рублей |
| 2027 | 15 миллионов рублей |
| 2028 и далее | 10 миллионов рублей |
Считается доход от реализации по статье 249 НК РФ по всем видам деятельности, на которые взяты патенты. Не по одному патенту, а суммарно. А если вместе с патентом вы применяете упрощённую систему, для патентного лимита берут доходы по обоим режимам сразу.
Проверить, остаётесь ли вы на патентеГлавная ловушка: для патента на 2027 год проверяют доход и за 2026 год
Норма для 2027 года устроена так: право на патент считается утраченным с начала налогового периода, приходящегося на 2027 год, если доходы налогоплательщика за 2026 год или в течение 2027 года превысили 15 миллионов рублей. Это подпункт 1 пункта 6 статьи 346.45 НК РФ.
Ключевые слова здесь «за 2026 год». Проверяются два периода сразу: предшествующий календарный год и текущий. Достаточно превысить порог в любом из них.
Что это означает на практике, проще показать на цифрах.
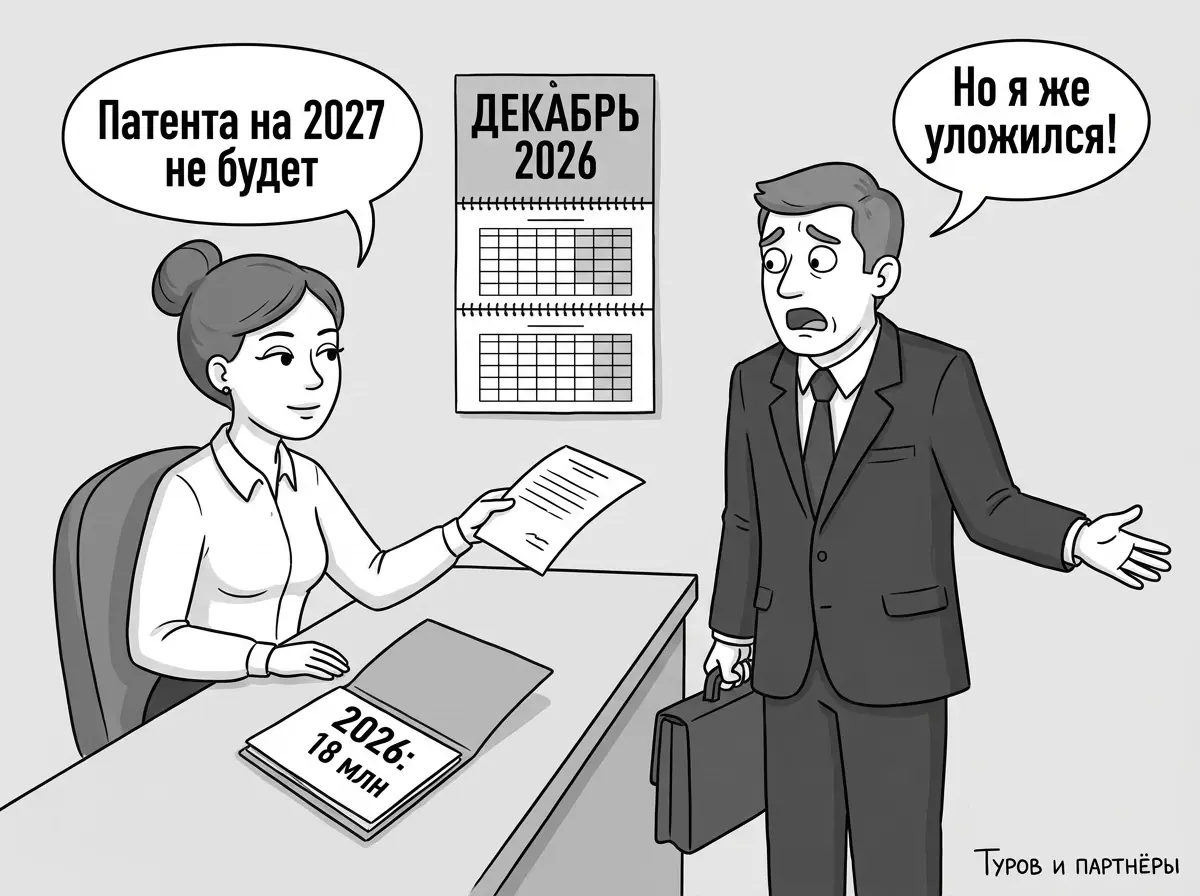
Предприниматель в 2026 году работает на патенте и зарабатывает 18 миллионов рублей. Лимит 2026 года составляет 20 миллионов, он в него уложился, право на патент не терял, весь год отработал спокойно. В декабре 2026 года он подаёт заявление на патент на 2027 год и получает отказ: его доход за 2026 год превысил лимит следующего года, то есть 15 миллионов. Формально всё сделано по закону, но узнаёт он об этом в последний момент. Итог: доход 18 миллионов за 2026 год закрывает патент на 2027 год, хотя лимит самого 2026 года был 20 миллионов.
Получается разрыв: в 2026 году порог 20 миллионов действует для самого 2026 года, а на входе в 2027 год к тому же доходу применяется уже порог 15 миллионов. Заработать между 15 и 20 миллионами в 2026 году законно, но это автоматически закрывает патент на 2027 год.
Для 2028 года логика та же, только с более низкой планкой: доход за 2027 год свыше 10 миллионов рублей закроет патент на 2028 год.
Кого это касается в первую очередь
- Выручка за 2026 год выше 15 миллионов, но в пределах 20. Самая уязвимая группа. По итогам 2026 года всё в порядке, а патента на 2027 год не будет. Решение принимать нужно не в декабре, а сейчас, пока год не закрыт.
- Выручка вплотную к 15 миллионам. Пограничное положение: имеет смысл считать помесячно и понимать, к какой цифре вы придёте к 31 декабря.
- Выручка заметно ниже 15 миллионов. По доходу за 2026 год на 2027-й вы проходите. Дальше следите за текущим годом: превышение 15 миллионов уже в течение 2027 года снимает патент с начала его срока, задним числом. И проверьте следующую ступень: для патента на 2028 год предельным будет доход 10 миллионов за 2027 год.
- Несколько патентов или совмещение с УСН. Складывайте доходы по всем патентам, а при совмещении добавляйте и выручку по упрощёнке. Ошибка здесь стоит дорого, потому что считать по одному патенту привычнее.
Не путайте с лимитом НДС: цифры те же, годы разные
Здесь легко ошибиться, и ошибаются часто. В обсуждениях рядом стоят два разных графика снижения, в которых фигурируют одни и те же числа: 20, 15 и 10 миллионов. Но относятся они к разным налогам и наступают в разные годы.
| Год | Предел для патента | Предел освобождения от НДС на УСН |
|---|---|---|
| 2026 | 20 млн | 20 млн |
| 2027 | 15 млн | 20 млн |
| 2028 | 10 млн | 20 млн |
| 2029 | 10 млн | 20 млн |
| 2030 | 10 млн | 15 млн |
| 2031 и далее | 10 млн | 10 млн |
Порог освобождения от НДС на упрощённой системе держится на уровне 20 миллионов рублей вплоть до 2029 года включительно и снижается только в 2030 и 2031 годах. Патентный порог падает раньше и быстрее: к 2028 году он уже вдвое ниже. Подробный разбор ситуации с НДС мы делали отдельно: лимит УСН и НДС в 2027 году.
Услышав «лимит снизят до 15 миллионов», обязательно уточняйте, о каком лимите речь. Для патента это 2027 год, для НДС на упрощёнке это 2029 год, и решения из этих двух цифр следуют совершенно разные.
Как считают доход для лимита
Порог считают по доходам от реализации, определяемым по статье 249 НК РФ. Это выручка от продажи товаров, работ и услуг, а не прибыль. Расходы из неё не вычитаются, поэтому предприниматель с низкой маржой упирается в лимит на тех же цифрах, что и с высокой.
Три момента, на которых чаще всего ошибаются при самостоятельном подсчёте.
- Считают все патенты вместе. Норма говорит о доходах по всем видам деятельности, в отношении которых применяется патентная система. Отдельного лимита на каждый патент нет, а про совмещение с упрощёнкой смотрите третий пункт.
- Считается дата получения дохода, а не дата отгрузки. На патенте применяется кассовый метод: датой получения дохода признаётся день выплаты, в том числе поступления денег на счёт. Для расчётов в натуральной форме и для погашения задолженности зачётом та же норма устанавливает отдельные правила. Это пункт 2 статьи 346.53 НК РФ.
- Если совмещаете патент и упрощёнку, для патентного лимита доходы по обоим режимам учитываются вместе. Разнести выручку между своими же режимами и таким образом остаться в пороге не получится.
Считать нужно не прибыль и не всё, что упало на счёт, а доход от реализации по статье 249 НК РФ: выручку за товары, работы и услуги. Займы, возвраты от поставщиков и переводы с личной карты в этой сумме не участвуют. Именно эта цифра сравнивается с порогом.
Что происходит, если слетел с патента
Слёт с патента бьёт не в момент превышения, а задним числом. Налогоплательщик считается утратившим право на патент и перешедшим на другой режим с начала налогового периода, на который был выдан патент. Не с даты превышения, не со следующего месяца, а с начала действия патента.
Дальше всё зависит от того, есть ли у вас второй режим.
- Есть УСН. Вы считаетесь перешедшим на упрощённую систему с начала периода патента и пересчитываете налоги по её правилам. Это неприятно, но управляемо.
- Второго режима нет. Вы попадаете на общую систему со всеми её обязанностями, включая НДС и налог на доходы физических лиц, тоже с начала периода патента.
Параллельная упрощёнка на случай слёта с патента это не лишняя бумага, а страховка. Заявление на упрощённую систему подаётся заранее, задним числом её не включить.
Два момента, о которых обычно не думают до того, как это случилось. Первый: если патентов несколько и они действуют одновременно, право теряется с наиболее ранней даты начала действия тех патентов, срок которых ещё не истёк. Второй: заявить об утрате права предприниматель обязан сам, в течение 10 календарных дней со дня, когда наступило основание. Это пункт 8 статьи 346.45 НК РФ, и молчание здесь не помогает: доходы инспекция всё равно видит.
Разобрать вашу ситуацию с юристомКуда уходить, если патент закрывается
Универсального ответа здесь нет: выбор зависит от вида деятельности, доли расходов, наличия работников и от того, кто ваши покупатели. Но набор вариантов ограничен, и полезно понимать логику каждого заранее, а не в декабре.
Упрощённая система
Самый частый маршрут для тех, кто уходит с патента. Ставка зависит от объекта налогообложения: «доходы» подходят при небольшой доле расходов, «доходы минус расходы» выгоднее при высокой. Отдельно нужно посмотреть на НДС: порог освобождения на упрощёнке составляет 20 миллионов рублей и держится до 2029 года включительно, поэтому у части бывших патентщиков НДС в ближайшие годы не возникает. Это отсрочка, а не освобождение навсегда: по таблице выше порог опускается до 15 миллионов в 2030 году и до 10 миллионов в 2031-м.
Автоматизированная упрощёнка
Режим с более высокими ставками, но без страховых взносов за себя и без деклараций: налог считает инспекция по данным банка и кассы. Подходит не всем: есть ограничения по видам деятельности, численности работников и по банкам, через которые ведутся расчёты. Считать выгоду нужно на своих цифрах, потому что экономия на взносах и отчётности может как перекрыть повышенную ставку, так и не перекрыть.
Прикинуть упрощёнку и автоматизированную упрощёнку на своих цифрах можно в калькуляторе АУСН или УСН, а все режимы ИП рядом собраны в калькуляторе налогов ИП.
Что делать до декабря 2026 года
Заявление на патент подаётся не позднее чем за 10 дней до начала его применения. Если патент нужен с 1 января 2027 года, крайний срок приходится на середину декабря 2026 года. К этому моменту ваш доход за 2026 год уже сложится, и изменить его будет нельзя.
- Посчитайте доход за 2026 год: все патенты вместе, а при совмещении плюс доходы по упрощёнке. Это первая цифра, от которой всё зависит.
- Сравните её с 15 миллионами. Если получилось больше, патента на 2027 год не будет, и планировать нужно другой режим.
- Если цифра только подходит к порогу, считайте оставшиеся месяцы по датам оплаты, а не по датам актов и отгрузок. На патенте доход признаётся кассовым методом, поэтому решает не дата акта, а дата оплаты. Просить клиента заплатить в январе по уже выполненной работе не стоит: искусственный перенос дохода инспекция видит и снимает. Планировать сроки работ и расчётов можно только по деловым причинам, а не под порог, и причины эти должны быть видны в документах и в фактических обстоятельствах, а не появляться задним числом.
- Проверьте, подана ли у вас УСН. Если второго режима нет, слёт с патента внутри года выбросит вас на общую систему с начала периода патента.
- Заложите следующую ступень. Для патента на 2028 год предельным будет доход 10 миллионов за 2027 год. Планировать 2027 год стоит уже с учётом этой цифры.
Порядок сумм на других режимах покажет калькулятор налогов ИП: он считает упрощёнку, автоматизированную упрощёнку и налог на профессиональный доход на одном и том же доходе. Стоимость самого патента он не считает, она зависит от региона и проверяется на сайте ФНС. Общая картина изменений собрана на странице налоговые изменения 2027 года, а если у вас грузоперевозки, там своя специфика: патент на грузоперевозки.
Отдельно про дробление. Соблазн разложить выручку на несколько ИП, чтобы каждый уместился в лимит, появляется у всех, кто упирается в порог. Практика ФНС по искусственному дроблению отработана давно, и инспекцию интересует не количество предпринимателей, а самостоятельность каждого и деловая цель разделения. Сам по себе порог такой целью не является: «мы разделились, потому что не проходили по лимиту» это готовое основание для доначисления. Если структура бизнеса меняется по-настоящему, начинать нужно с деловой цели, а не с арифметики порога.
Если вы упираетесь в порог и не понимаете, какой режим окажется дешевле в вашей ситуации, приходите на консультацию: посчитаем по вашим цифрам и срокам.
Записаться на консультацию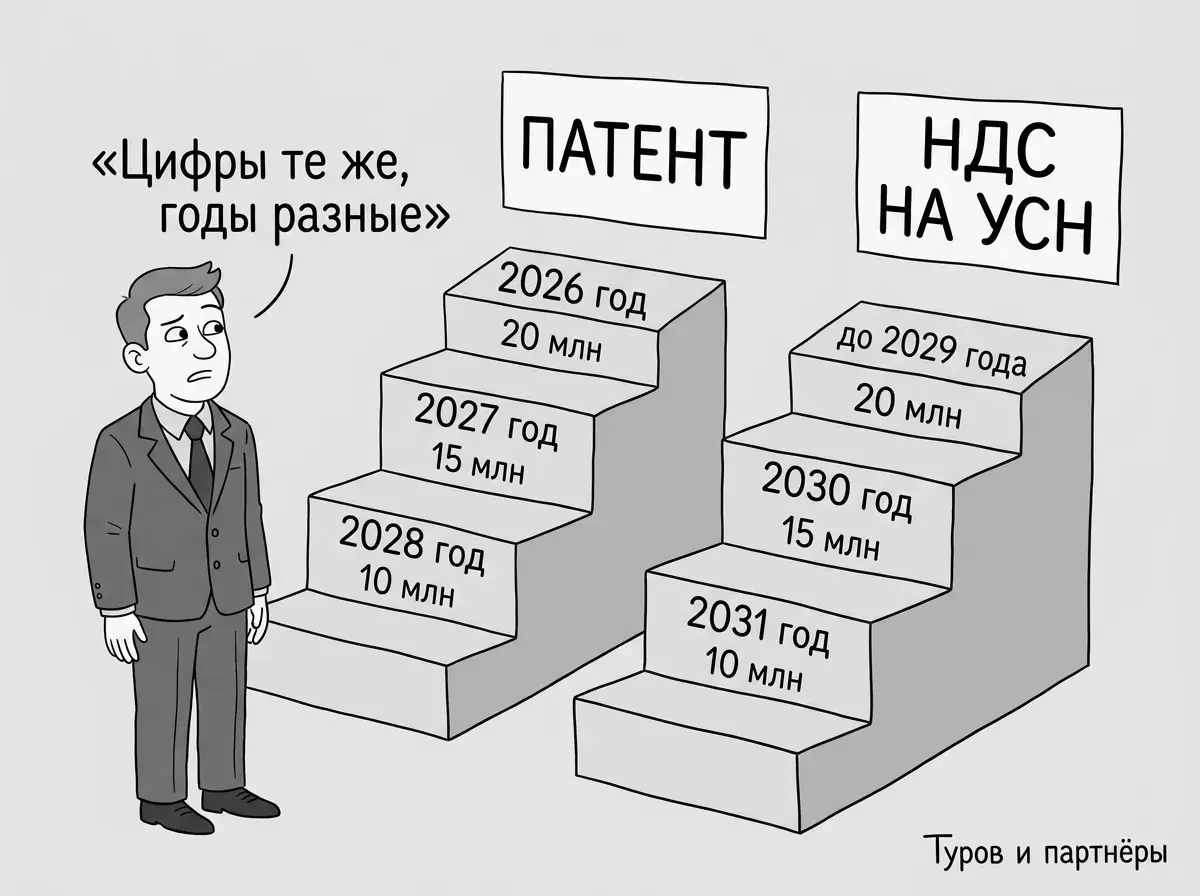
Частые вопросы про патент в 2027 году
Отменят ли патент для розницы, общепита и грузоперевозок?
Нет. Такие поправки были в правительственном законопроекте № 1026190-8, но ко второму и третьему чтению от них отказались, и в принятый закон они не вошли. В действующей редакции пункта 2 статьи 346.43 НК РФ сохранены и подпункт 10 про перевозку грузов автомобильным транспортом, и подпункты 45 и 46 про розничную торговлю. Общепит тоже остался в перечне. Проверять нужно не вид деятельности, а размер дохода: изменения произошли именно в лимитах. Помните и про другие условия ПСН, которые закон не менял: например, средняя численность работников не больше 15 человек, а для розницы торговый зал не больше 150 квадратных метров. Перечень ограничений этим не исчерпывается, он в пункте 6 статьи 346.43 НК РФ.
Какой лимит дохода для патента в 2027 году?
15 миллионов рублей. Это доход от реализации по статье 249 НК РФ, посчитанный суммарно по всем видам деятельности, на которые взяты патенты, а при совмещении с упрощённой системой и по ней тоже. Пороги снижаются ступенями: 20 миллионов на 2026 год, 15 миллионов на 2027 год, 10 миллионов начиная с 2028 года. Ступени введены Федеральным законом от 28.11.2025 № 425-ФЗ в подпункт 1 пункта 6 статьи 346.45 НК РФ.
Я заработал в 2026 году 18 миллионов. Дадут ли мне патент на 2027 год?
Нет. Норма проверяет два периода сразу: доход за предшествующий календарный год и доход в течение текущего года. Для 2027 года это означает, что превышение 15 миллионов уже за 2026 год закрывает право на патент, хотя лимит самого 2026 года составлял 20 миллионов и вы его не нарушили. Из-за этой конструкции отказ часто становится новостью в момент подачи заявления.
Лимит считается по каждому патенту отдельно или по всем сразу?
По всем сразу, а при совмещении режимов ещё шире. Норма говорит о доходах по всем видам деятельности, в отношении которых применяется патентная система: три патента дают одну сумму, отдельного лимита на каждый нет. Кроме того, если вместе с патентом применяется упрощённая система, для патентного лимита учитываются доходы по обоим режимам. Разнести выручку между своими же режимами и остаться в пороге не получится.
Что будет, если превысить лимит в середине года?
Право на патент теряется не с даты превышения, а с начала налогового периода, на который был выдан патент, то есть задним числом. Если параллельно применялась упрощённая система, вы считаетесь перешедшим на неё и пересчитываете налоги по её правилам. Если второго режима не было, вы оказываетесь на общей системе с начала периода патента, со всеми её обязанностями. Заявление на упрощённую систему задним числом подать нельзя, поэтому её обычно держат заранее.
Правда ли, что лимит для НДС тоже снижают до 15 миллионов?
Снижают, но не в том же году. Это два разных графика с одинаковыми цифрами. Порог освобождения от НДС на упрощённой системе держится на 20 миллионах рублей до 2029 года включительно, снижается до 15 миллионов в 2030 году и до 10 миллионов в 2031 году. Патентный порог опускается заметно раньше: 15 миллионов уже на 2027 год и 10 миллионов на 2028 год. Услышав про снижение до 15 миллионов, всегда уточняйте, о каком именно лимите идёт речь.
До какого числа подавать заявление на патент на 2027 год?
Заявление подаётся не позднее чем за 10 дней до начала применения патентной системы. Если патент нужен с 1 января 2027 года, срок приходится на середину декабря 2026 года. К этому моменту доход за 2026 год уже сформирован, и повлиять на него будет нельзя, поэтому считать свою цифру имеет смысл заранее, а не в декабре.