Актуально на 24 августа 2026 года.
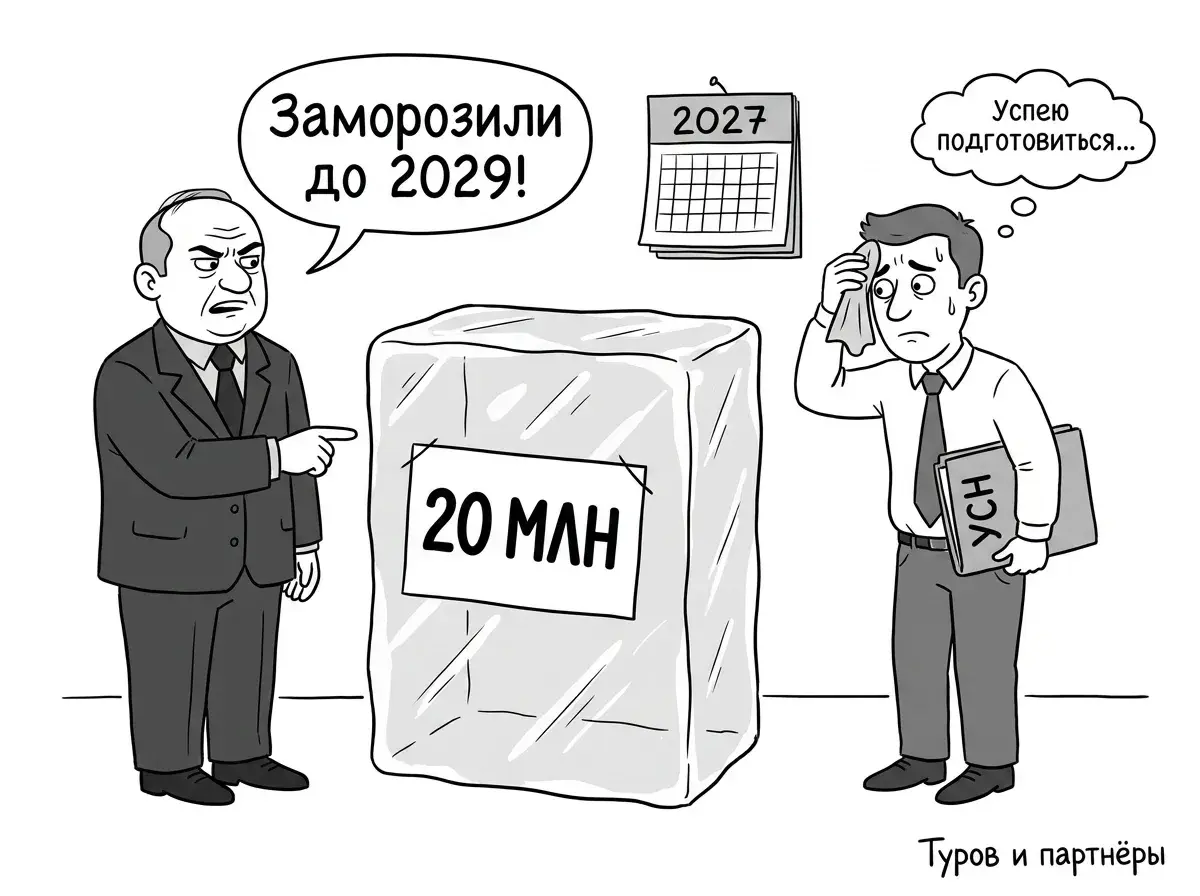
Лимит дохода, до которого упрощенец в 2027 году работает без НДС, остаётся 20 млн рублей: запланированное снижение до 15 млн отменено Федеральным законом от 04.07.2026 № 228-ФЗ. Порог заморожен на 2026-2029 годы, но дальше снижение вернётся: 15 млн за 2030 год и 10 млн за 2031-й. Патент заморозка не тронула: лимит ПСН на 2027 год снижается до 15 млн рублей.
Какой лимит по НДС на УСН действует в 2027 году
В 2027 году упрощенец становится плательщиком НДС в двух случаях: доход за 2026 год превысил 20 млн рублей (тогда НДС с 1 января 2027-го) либо доход превысил 20 млн нарастающим итогом уже в течение 2027 года (тогда с 1-го числа месяца, следующего за месяцем превышения). Весной 2026-го бизнес готовился к другому сценарию: по реформе конца 2025 года порог должен был упасть до 15 млн уже с 2027-го. Летом сценарий переписали: закон № 228-ФЗ от 04.07.2026 сохранил 20 млн и зафиксировал эту планку до 2029 года включительно.
Два правила расчёта, на которых чаще всего ошибаются:
- Считаются все доходы по УСН. Их состав определяет статья 346.15 НК РФ, а дату признания статья 346.17: доход учитывают кассовым методом, по дате поступления оплаты, включая авансы, неденежные расчёты и операции, которые НДС не облагаются. Если считать только выручку по актам, а не фактические поступления, момент превышения легко пропустить, а это доначисления НДС и пени.
- Порог смотрят дважды: по итогам прошлого года и по текущему году нарастающим итогом. Если доход перевалил 20 млн посреди года, обязанность платить НДС включается с 1-го числа следующего месяца, а не с нового года и не со следующего квартала.
Право на освобождение оценивают заново каждый год по доходу предыдущего. Если порог превышен в 2027 году, вернуться к работе без НДС можно не раньше года, по итогам которого доход снова уложится в лимит.
Освобождение по лимиту не отменяет НДС полностью. Даже с доходом ниже 20 млн упрощенец платит или исчисляет налог в трёх случаях: при ввозе товаров в Россию (пункт 3 статьи 145 НК РФ), при исполнении обязанностей налогового агента, например при аренде госимущества или покупке услуг у иностранного поставщика (пункт 5 статьи 346.11 и статья 161 НК РФ), и когда сам выставил покупателю счёт-фактуру с выделенным НДС (пункт 5 статьи 173 НК РФ).
Что делать в первый месяц с НДС, какие документы появляются и как не попасть на пени, разобрано в отдельном материале: переход на НДС при УСН.
Заморозка, а не отмена: график лимита до 2031 года
| Период | Лимит дохода для работы без НДС на УСН |
|---|---|
| 2026-2029 годы | 20 млн рублей в год |
| 2030 год | 15 млн рублей |
| 2031 год | 10 млн рублей |
Действующая редакция ст. 145 НК РФ в ред. закона от 04.07.2026 № 228-ФЗ.
Весной 2026-го часть бизнеса уже перестраивала цены, договоры и планы под будущий порог 15 млн. Эти планы стоит пересмотреть: заморозка даёт четыре года работы по прежним лимитам. Но конструкция снижения из закона не исчезла, а сдвинулась: по действующему графику НДС придёт к компаниям с доходом выше 15 млн в 2030 году и выше 10 млн в 2031 году, если норму снова не перепишут. Планировать цены и финансовую модель разумнее по этому графику, а не по текущему году.
Если оборот подходит к порогу, договоры и цены разбирают заранее, а не в месяц превышения. Первая консультация с налоговым юристом бесплатная.
Кто платит НДС на УСН в 2027 году и по каким ставкам
Упрощенец, превысивший порог, выбирает ставку: 5% или 7% без вычетов входного НДС либо общая 22% (по отдельным операциям 10% и 0%) с вычетами. Что выгоднее при вашей доле входного НДС, разобрано со сравнением в материале о переходе на НДС при УСН, а прикинуть суммы под свои цифры можно в калькуляторе НДС для УСН.
Отдельное уведомление о выборе ставки в инспекцию подавать не нужно: выбор виден из первой декларации по НДС. Но решение принимается не на один год. Специальные ставки 5% и 7% применяются не менее двенадцати последовательных кварталов (пункт 9 статьи 164 НК РФ), из этого правила есть исключения, и их стоит сверить под свою ситуацию до первой декларации.
Патент: лимит снижается до 15 млн
Летняя заморозка коснулась только УСН. Для патентной системы продолжает действовать график снижения: лимит доходов ПСН на 2027 год составляет 15 млн рублей вместо 20 млн в 2026-м, а с 2028 года планка опускается до 10 млн. Важная деталь: при совмещении патента с УСН лимит считается по доходам обоих режимов суммарно (пункт 6 статьи 346.45 НК РФ), а не только по патентной выручке. То же правило работает и для НДС: при совмещении режимов освобождение от налога инспекция считает по общей сумме доходов, включая фактические поступления по патенту, а не по одной упрощёнке (методические рекомендации ФНС по НДС для УСН). Если совокупный доход идёт к планке, режим на замену (УСН или общая система) стоит просчитать заранее: калькулятор налоговой нагрузки сравнивает варианты на одних и тех же цифрах.
Отдельный разбор патентных лимитов и того, кому патент оставили, есть в статье про патент для грузоперевозок.
Что сделать до конца 2026 года
- Сверить доход за 2026 год с порогом и заранее выбрать ставку. Если по итогам года планка превышена, НДС начинается с 1 января 2027-го, а определиться со ставкой, 5%/7% без вычетов или 22% с вычетами, нужно до первой отгрузки нового года: от этого зависят цены и формулировки в договорах. Как считать доход и что выгоднее, разобрано в материале о переходе, ссылки выше.
- Патентщикам сверить доход с 15 млн. При совмещении с УСН считается суммарный доход обоих режимов. Если он идёт к планке, режим на замену нужно просчитать до того, как придёт срок заявления на патент 2027 года.
- Заложить график 2030-2031 в планы. Снижение отложено, а не отменено: у решений о ценах и долгосрочных договорах горизонт длиннее одного года.
Полная картина изменений 2027 года, включая то, что ещё обсуждается, собрана в обзоре: налоговые изменения 2027.
Частые вопросы
Почему отменили снижение порога до 15 млн с 2027 года?
Снижение порога НДС на УСН до 15 млн, заложенное реформой конца 2025 года, отменил Федеральный закон от 04.07.2026 № 228-ФЗ: планка 20 млн рублей заморожена на 2026-2029 годы. При этом снижение из кодекса не исчезло, а сдвинулось: 15 млн за 2030 год и 10 млн за 2031 год. Для бизнеса это четыре года передышки и понятный график, по которому стоит планировать цены и договоры.
Что будет с порогом НДС на УСН после 2029 года?
После 2029 года снижение порога НДС на УСН возвращается: за 2030 год лимит составит 15 млн рублей, за 2031 год 10 млн. Это не проект, а действующая редакция статьи 145 НК РФ, поэтому компаниям, чей доход подходит к этим планкам, стоит закладывать НДС в планы уже сейчас, пока есть время перестроить цены и договоры.