Проверено по тексту законопроекта на 19 октября 2026 года. Статус: законопроект, не принят
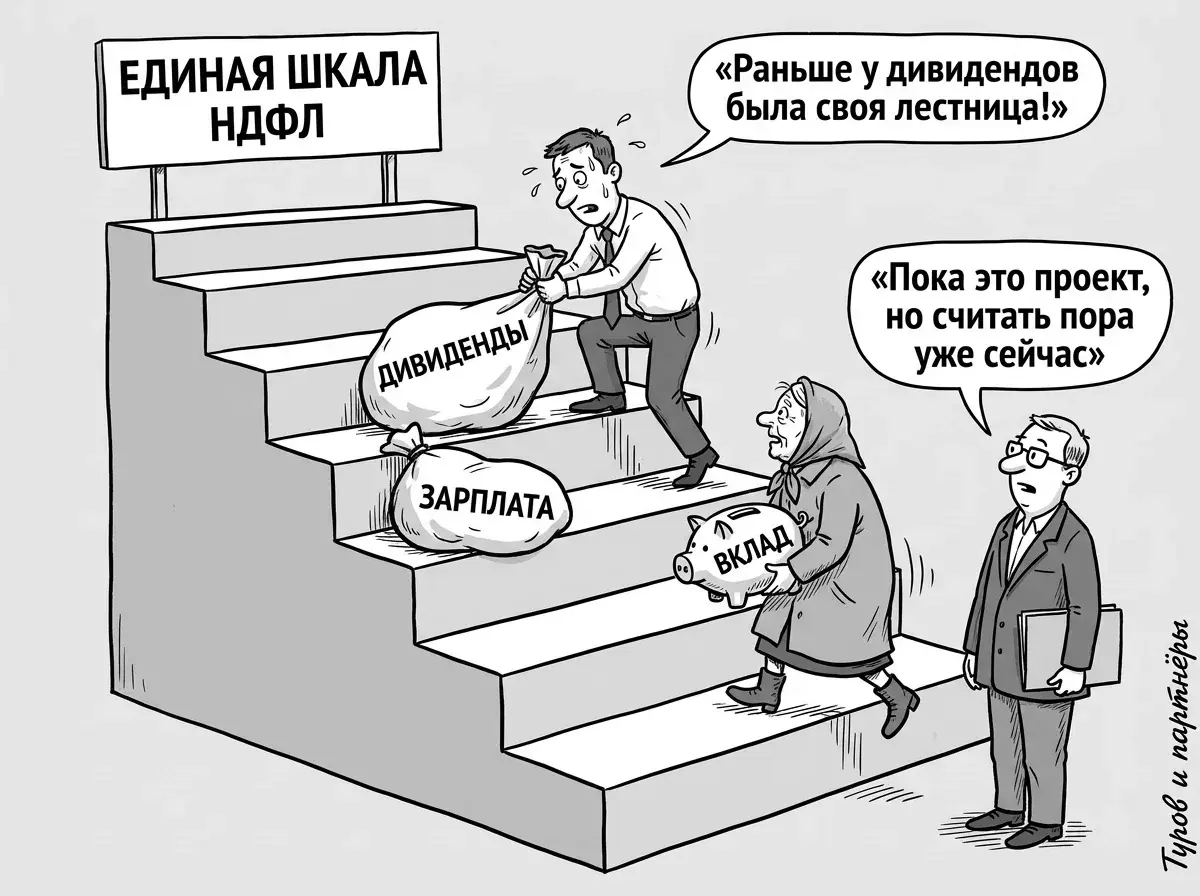
Законопроект № 617-9 пока не принят, и главное в нём не ставка 22%: шкала до 22% у зарплаты действует с 2025 года. По проекту дивиденды, проценты по вкладам, доход от продажи имущества и долей перестанут считать отдельно: их будут учитывать вместе с зарплатой, чтобы определить ставку по шкале 13-22%. Если новые правила вступят в силу с 1 января 2027 года, собственнику бизнеса стоит заранее решить, выплачивать ли дивиденды до конца 2026 года.
Для налогового резидента: если зарплата, проценты по вкладам сверх необлагаемой суммы, дивиденды и другие доходы вместе дают за год не больше 2,4 млн рублей, ставка по законопроекту останется прежней, 13%. При большем доходе всё зависит от его состава. При одной зарплате ничего не меняется, при одних дивидендах и без других доходов налог вырастет только с части выше 5 млн рублей, а при тех же дивидендах налог вырастет больше у того, кто получает ещё и зарплату. У нерезидента расчёт другой: проект отменяет для его дивидендов от российских компаний специальную ставку 15%, по общему правилу останется 30%.
Наш расчёт по тексту законопроекта: зарплата учитывается первой, дивиденды поверх неё (почему так, разобрано ниже).
| Зарплата за год | Дивиденды за год | НДФЛ с дивидендов сейчас | НДФЛ с дивидендов по проекту, наш расчёт |
|---|---|---|---|
| 0 | 2 000 000 | 260 000 | 260 000 (без изменений) |
| 1 200 000 | 1 500 000 | 195 000 | 201 000 (+6 000) |
| 0 | 10 000 000 | 1 452 000 | 1 602 000 (+150 000) |
| 3 000 000 | 10 000 000 | 1 452 000 | 1 740 000 (+288 000) |
| 6 000 000 | 30 000 000 | 4 452 000 | 5 720 000 (+1 268 000) |
Суммы в рублях. Допущения: налоговый резидент, вычетов и других доходов нет, закон примут в редакции законопроекта.
Дивиденды и проценты по вкладам предлагают сложить с зарплатой
В пояснительной записке цель названа так: «Объединение большинства видов доходов физических лиц в одну совокупность налоговых баз, к которым применяются дифференцированные налоговые ставки в размере от 13 до 22 процентов». Для этого пункт 2.1 статьи 210 НК РФ излагается в новой редакции с перечнем из 20 баз, а пункт 6 статьи 210 и пункт 1.1 статьи 224 предлагается признать утратившими силу.
На практике «совокупность баз» означает, что доходы разных видов сложат за год и ставка будет зависеть от общей суммы. В финансово-экономическом обосновании к законопроекту дополнительные поступления в федеральный бюджет оценены более чем в 450 млрд рублей в год.
Какие доходы предлагают перевести в общую шкалу
Из 20 баз большинству читателей важны дивиденды, проценты по вкладам, продажа имущества и долей в нём, подарки, с которых платят налог, ценные бумаги и продажа долей в уставном капитале ООО. Зарплата в перечне тоже есть: она входит в основную базу, это последний, двадцатый пункт.
Что законопроект не меняет
Сами ступени шкалы проект не меняет: 13% с дохода до 2,4 млн рублей за год, 15% от 2,4 до 5 млн, 18% от 5 до 20 млн, 20% от 20 до 50 млн и 22% свыше 50 млн (пункт 1 статьи 224 НК РФ), и каждая ставка берётся только с части дохода внутри своей ступени. Посмотреть, как ступени шкалы 13-22% работают на зарплате, можно в нашем калькуляторе. Меняется круг доходов, к которым шкала применяется, и порядок расчёта.
Сохраняются освобождение при продаже доли в ООО после пяти лет владения в нынешних пределах (пункт 17.2 статьи 217), освобождение по минимальному сроку владения имуществом и льгота семьям с детьми при продаже жилья.
С какой суммы возьмут налог на вклады в 2027 году?
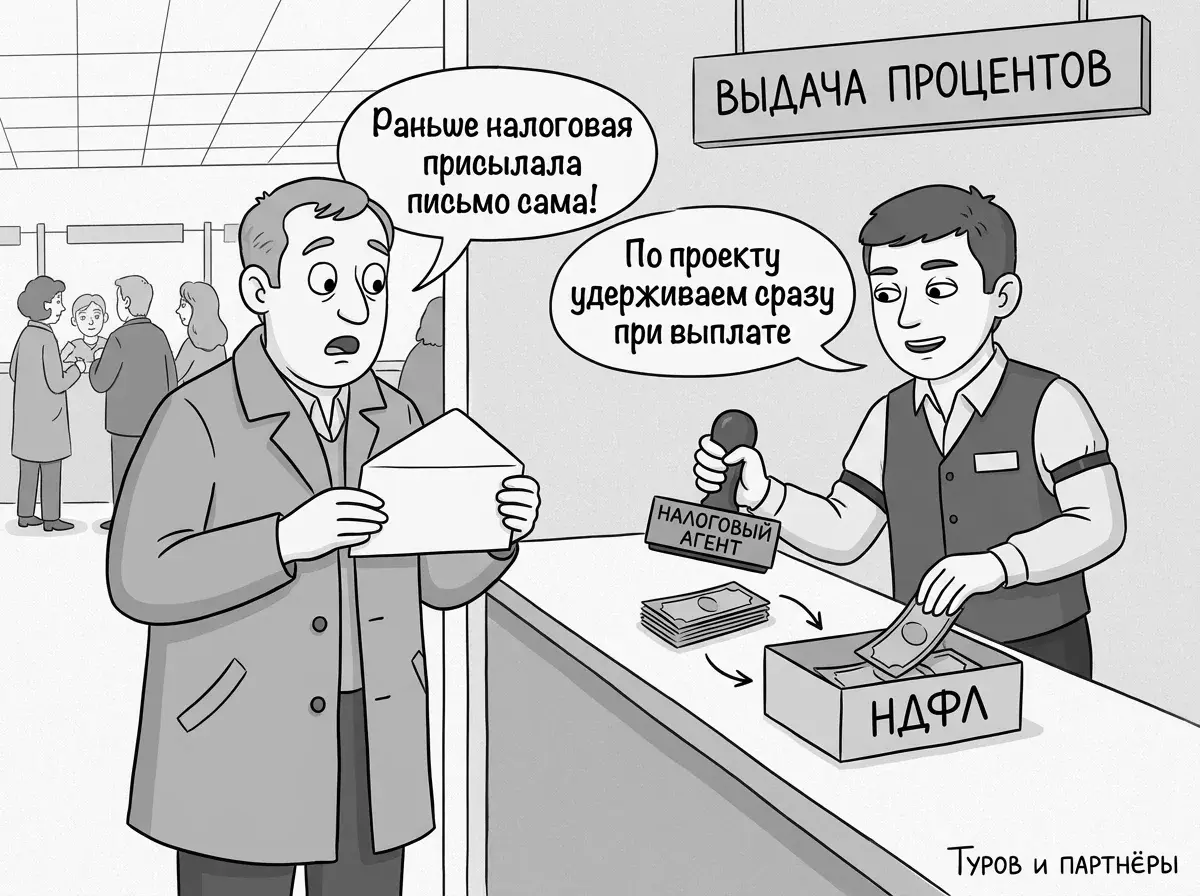
По проекту налог на вклады будут брать с процентов сверх необлагаемой суммы, для процентов 2027 года расчётно это 160 000 рублей, а удерживать налог начнут банки. Ставка 22% по проекту касается только той части, где зарплата, проценты и другие доходы вместе превышают 50 млн рублей за год.
По проекту необлагаемая сумма сохранится, но по ставке прошлого года
Сейчас из процентов за год вычитают 1 млн рублей, умноженный на максимальное значение ключевой ставки на 1-е число каждого месяца того же года (пункт 1 статьи 214.2 НК РФ). За 2025 год это 210 000 рублей. За 2026 год необлагаемая сумма на сегодня составляет 160 000 рублей: максимальная ставка 16% была на 1 января 2026 года, и сумма не изменится, если до 1 декабря 2026 года ставку не поднимут выше 16%.
Законопроект заменяет в этой норме слова «в указанном налоговом периоде» на «в предшествовавшем налоговом периоде», поэтому, если закон примут, для процентов 2027 года необлагаемую сумму рассчитают по максимальной ключевой ставке 2026 года. При тех же условиях получатся те же 160 000 рублей. Это расчёт по формуле, самой суммы в законопроекте нет.
Удерживать налог с процентов по проекту будет банк
Сейчас налог на вклады считает налоговая по данным банков и присылает уведомление. По проекту банк станет налоговым агентом и сам удержит налог при выплате процентов, но только по своим выплатам, «без учета доходов, полученных налогоплательщиком от других налоговых агентов» (новый пункт 3 статьи 214.2). Итог за год, по тексту проекта, посчитает налоговая по информации банков, и новая норма прямо связывает этот расчёт с пунктом 6 статьи 228 НК РФ, то есть с уплатой налога по налоговому уведомлению. Как банки учтут необлагаемую сумму, если вклады открыты в нескольких банках, проект прямо не расписывает.
Пример для резидента при необлагаемой сумме 160 000 рублей, других доходов, кроме зарплаты и этих процентов, нет. Проценты 300 000 рублей за год при зарплате 1,2 млн рублей: облагаемая часть 140 000 рублей, налог 18 200 рублей по ставке 13%. Проценты 600 000 рублей при зарплате 3 млн рублей: облагаемая часть 440 000 рублей, налог 66 000 рублей уже по 15%, потому что, по нашему чтению проекта, проценты учитываются поверх зарплаты и попадают на следующую ступень. Сейчас в этом примере налог был бы 57 200 рублей: проценты по вкладам облагают по 13% до 2,4 млн рублей отдельно от зарплаты.
Для ИП на УСН, ЕСХН и АУСН пояснительная записка предлагает исключить проценты по вкладам из доходов спецрежима и облагать их НДФЛ.
НДФЛ с дивидендов в 2027 году: что меняется для собственника ООО
Сейчас налог на дивиденды считают отдельно: 13% до 2,4 млн рублей за год и 15% с превышения, и этот порог с зарплатой не делится (пункт 1.1 статьи 224, пункт 3 статьи 214 НК РФ). Собственник с зарплатой 3 млн рублей получает первые 2,4 млн дивидендов по 13%, как будто зарплаты нет.
По проекту зарплата займёт нижние ступени, а дивиденды начнутся с той, на которой она закончилась. Пример из таблицы: зарплата 3 млн, дивиденды 10 млн рублей. Сейчас налог считают так: 2,4 млн × 13% = 312 000 и 7,6 млн × 15% = 1 140 000, итого 1 452 000 рублей. В расчёте по проекту дивиденды пойдут с 3 до 5 млн по 15% (300 000) и с 5 до 13 млн по 18% (1 440 000), итого 1 740 000 рублей. Разница 288 000 рублей в год, а ставка на саму зарплату при этом не меняется.
Порядок «зарплата снизу, дивиденды сверху» мы выводим из нового абзаца 7 пункта 1 статьи 225 НК РФ в тексте законопроекта: при расчёте налога с остальных доходов базы дивидендов и процентов по вкладам не учитываются. Разъяснений Минфина и ФНС пока нет, ко второму чтению формулировку могут изменить.
Если собственник потерял налоговое резидентство, его дивиденды от российских компаний сейчас по общему правилу облагаются по 15% (пункт 3 статьи 224 НК РФ). Проект предлагает признать эту специальную норму утратившей силу, и тогда к таким дивидендам будет применяться общая для нерезидентов ставка 30%, если международное соглашение об избежании двойного налогообложения не предусматривает иное.
Выплатить дивиденды до 31 декабря 2026 года?
Для налога решает дата выплаты: дивиденды считаются полученными в день перечисления (подпункт 1 пункта 1 статьи 223 НК РФ, проект его не меняет), а переходных правил для них в законопроекте нет. Из пункта 2 статьи 11 законопроекта и общего правила пункта 1 статьи 5 НК РФ мы делаем вывод, что новые правила заработают с 1 января 2027 года, если закон опубликуют не позднее конца ноября 2026 года. Дивиденды, перечисленные участнику не позднее 31 декабря 2026 года, облагаются по нынешним правилам, а выплаченные в январе 2027 года пойдут по новой шкале, только если закон примут в этой редакции и он вступит в силу с 1 января 2027 года.
Если планируете выплатить дивиденды до конца 2026 года, пройдите по шагам.
- Посчитайте разницу на своих цифрах и сравните два пути: выплатить сейчас по нынешним ставкам или оставить прибыль в компании, если деньги нужны бизнесу. Как законно вывести активы из компании, мы разобрали отдельно.
- Решите, распределять ли прибыль за девять месяцев 2026 года. ООО вправе принимать решение о распределении чистой прибыли ежеквартально, раз в полгода или раз в год (пункт 1 статьи 28 Закона об ООО), поэтому в ноябре или декабре 2026 года это возможно, если по данным бухгалтерского учёта за девять месяцев есть чистая прибыль и нет запретов из следующего шага.
- Проверьте запреты статьи 29 Закона об ООО. Решение о распределении прибыли принимать нельзя:
- пока уставный капитал оплачен не полностью;
- пока вышедшему участнику не выплачена действительная стоимость доли в случаях, предусмотренных законом;
- если у компании есть признаки банкротства или они появятся в результате этого решения;
- если чистые активы меньше уставного капитала и резервного фонда или станут меньше после распределения;
- в иных случаях, предусмотренных законом.
- Одного решения мало: для налога важен день, когда деньги ушли участнику. Закон даёт на выплату до 60 дней со дня решения (пункт 3 статьи 28), но перечислить деньги участнику нужно не позднее 31 декабря 2026 года, иначе доход будет 2027 года. НДФЛ удерживает сама компания.
- Если год закончится убытком, промежуточные дивиденды для налогов, как разъясняла ФНС, остаются дивидендами. Распределять всё равно стоит только прибыль, которая действительно есть по данным учёта.
Это пока проект, и во втором чтении его могут изменить. Ускорять выплату, по нашему мнению, имеет смысл тем, у кого разница в налоге на их цифрах заметная, и только при соблюдении всех условий статей 28 и 29 Закона об ООО. Если после выплаты компании не хватит денег на налоги, зарплату и расчёты с контрагентами, экономия на НДФЛ этого не стоит.
Продажа имущества, долей и ценных бумаг по законопроекту
Доход от продажи квартиры или ценных бумаг, если он не освобождён по сроку владения, тоже предлагают перевести в общую шкалу. Сейчас он облагается по 13% до 2,4 млн рублей и 15% с превышения отдельно от зарплаты. По проекту его будут учитывать вместе с зарплатой, и часть дохода от крупной сделки может попасть на ступени 18% и выше. Ставку применяют к облагаемому доходу от продажи, а освобождения, перечисленные выше, сохраняются.
Продажа доли в ООО после 1 января 2027 года
Доход от продажи доли в уставном капитале ООО в проекте стоит отдельной базой той же совокупности, освобождение после пяти лет владения остаётся в нынешних пределах. Если долей вы владеете меньше пяти лет и собираетесь продавать, разберитесь, как устроены налоги при продаже доли в ООО, и сверьте с датой вступления закона в силу день, когда получите оплату: доход в деньгах считается полученным в день выплаты (подпункт 1 пункта 1 статьи 223 НК РФ), поэтому платежи по рассрочке в 2027 году пойдут по новым правилам, если их примут.
Что сейчас с законопроектом № 617-9?
Правительство внесло законопроект 30 сентября 2026 года вместе с проектом бюджета на 2027-2029 годы, ответственным за него стал комитет Госдумы по бюджету и налогам. На 19 октября 2026 года законопроект на рассмотрении Госдумы, официально дата первого чтения не назначена, в отраслевых обзорах называют плановую дату 29 октября 2026 года. Ко второму чтению текст может измениться. Текст и ход рассмотрения: карточка законопроекта № 617-9 на сайте Госдумы.
Мы обновим материал после первого чтения и после принятия закона. Остальные изменения 2027 года собраны в обзоре, все наши калькуляторы есть в отдельном разделе.
Если решение о распределении прибыли нужно принимать до конца 2026 года, посчитать выплату до и после 1 января 2027 года и проверить условия статьи 29 Закона об ООО поможет консультация налогового юриста.
Правовая основа: законопроект № 617-9 (статьи 210, 214.2, 223-225 НК РФ в редакции проекта, пункт 2 статьи 11 проекта); пункт 1 статьи 5, пункт 1.1 статьи 224, пункт 1 статьи 214.2 НК РФ; статьи 28 и 29 Закона об ООО. По состоянию на 19 октября 2026 года.