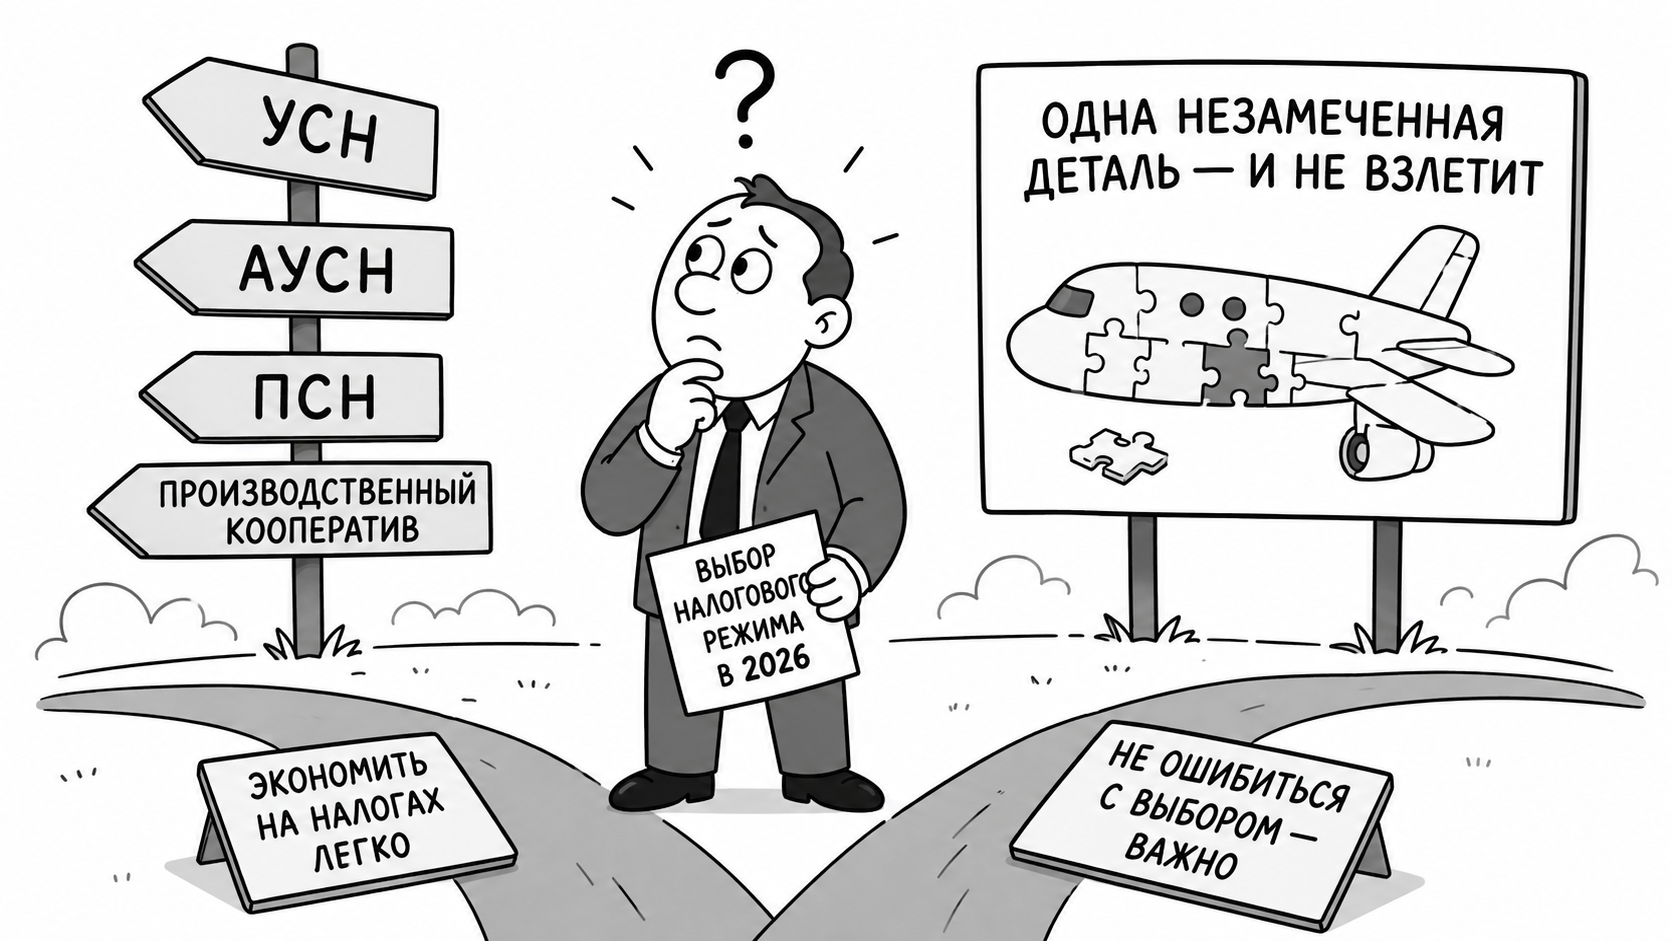
Раньше выбор налогового режима был простым как табуретка. Маленький бизнес — значит выбираем из двух зол, мало расходов — УСН 6%, много расходов — УСН 15%. И живи спокойно.
В 2026 году эта логика сломалась. Точнее, её аккуратно разобрали на запчасти изменениями в Налоговом кодексе. И теперь выбирать режим — это как собирать самолет: одна незамеченная деталь — и он не взлетит. Только в нашем случае вместо модели — ваш бизнес, а вместо неудачного полёта — доначисления и проверки.
Поэтому сегодня говорим не про «какая ставка ниже», а про то, как вообще должен быть юридически устроен бизнес в новых реалиях.
Что принципиально изменилось в 2026 году
Главная новость — НДС на УСН. С 1 января 2026 года порог дохода, позволяющий на УСН пользоваться освобождением от НДС, снизился с прежних 60 млн до 20 млн рублей.
Изначально планировалось снижать дальше:
- 2027 год — 15 млн ₽;
- 2028 год — 10 млн ₽.
Но в июле 2026 года всё поменялось. Федеральный закон от 04.07.2026 № 228-ФЗ фактически заморозил порог в 20 млн до 2029 года включительно. То есть до конца 2029 года бизнес на УСН с доходом до 20 млн может не платить НДС. Это реально хорошая новость.
А вот с ПСН ситуация иная. Там поэтапное снижение лимита осталось:
- 2026 год — 20 млн ₽;
- 2027 год — 15 млн ₽;
- с 2028 года — 10 млн ₽.
И эту разницу между УСН и ПСН теперь особенно важно учитывать при планировании.
УСН в 2026 году: универсально, но уже далеко не всегда дёшево
УСН остаётся самым универсальным из всех специальных режимов. Её могут применять и ИП, и организации.
Лимиты такие:
- доход — не более 490,5 млн ₽;
- остаточная стоимость основных средств — не более 218 млн ₽;
- средняя численность работников — не более 130 человек.
Базовые ставки знакомы до слёз:
- 6% — объект «доходы»;
- 15% — объект «доходы минус расходы».
Плюс регионы могут вводить пониженные ставки. А ещё с 2026 года появилось приятное изменение для объекта «доходы минус расходы»: перечень расходов расширен. Теперь можно учитывать не только те, что прямо перечислены в статье 346.16 НК РФ, но и иные расходы по правилам главы 25 НК РФ — при условии их обоснованности и подтверждения.
Для бизнеса с высокой расходной частью это плюс. Например, раньше услуги ИП-управляющего или управляющего ООО нельзя было поставить в расходы на УСН, а теперь — пожалуйста. Легально, с документами и без фокусов.
Главная проблема УСН, это НДС после 20 млн рублей
С 2025 года все организации и ИП на УСН являются плательщиками НДС. Но при доходе до 20 млн действует автоматическое освобождение. Превысили порог — с первого числа следующего месяца обязаны платить НДС.
И вот здесь начинается самое интересное.
После утраты освобождения нужно выбрать вариант работы с НДС:
- общеустановленная ставка 22% (0%, 10% для отдельных операций) с правом на вычеты;
- либо специальные ставки 5% или 7% без права на вычет входного НДС.
И знаменитая фраза «Мы на УСН 6%» перестаёт означать, что нагрузка — 6%. Потому что после 20 млн считать нужно:
УСН + НДС + страховые взносы = реальная налоговая нагрузка.
Особенно больно это для B2C-бизнеса:
- салон красоты;
- медицинский центр;
- гостиница;
- ремонт;
- бытовые услуги;
- розничная торговля.
Конечному покупателю ваш НДС не нужен. Он смотрит на цену. А если рынок не позволяет поднять стоимость, НДС приходится платить из собственной маржи. Грустно, но факт.
С B2B ситуация другая. Если покупатель сам платит НДС и заинтересован во входном налоге, общая ставка с вычетами может быть рабочей. Но обязательно считайте и свой входной НДС, чтобы 22% не превратились в оборотный налог.
Поэтому один и тот же оборот в B2B и B2C может давать совершенно разные ответы на вопрос о выборе режима.
АУСН: почему 8% может оказаться выгоднее 6%
На первый взгляд АУСН дороже обычной упрощёнки. Ставки:
- 8% — «доходы»;
- 20% — «доходы минус расходы».
При втором объекте предусмотрен минимальный налог — 3%.
Основные ограничения АУСН:
- годовой доход — не более 60 млн ₽;
- численность работников — не более пяти человек;
- остаточная стоимость основных средств — не более 150 млн ₽;
- счета только в уполномоченных банках;
- зарплата только безналично;
- совмещать с другими режимами нельзя.
Эксперимент по АУСН действует до 31 декабря 2027 года включительно. С 2025 года режим может вводиться и в других регионах, если приняты местные законы. Поэтому перед применением проверьте, работает ли АУСН в вашем субъекте.
Возникает вопрос: «Зачем платить 8%, если на УСН можно 6%?»
Ответ простой: в 2026 году сравнивать только ставки нельзя.
Первый плюс АУСН — законное право не платить НДС до 60 млн
Плательщики АУСН не платят обычный НДС с реализации в рамках режима, за исключением специальных ситуаций (например, ввоз товаров). Лимит АУСН — 60 млн. И ФНС прямо разъясняет: снижение порога освобождения от НДС на обычной УСН к АУСН не относится.
Считаем на примере.
Компания на обычной УСН с доходом 40 млн ₽:
- НДС: 40 000 000 × 5/105 = 1 904 762 ₽;
- налог УСН: (40 000 000 − 1 904 762) × 6% = 2 285 714 ₽;
- итого: 4 190 476 ₽.
Та же компания на АУСН с доходом 40 млн ₽:
- налог АУСН: 40 000 000 × 8% = 3 200 000 ₽;
- итого: 3 200 000 ₽.
Разница — почти миллион рублей. И это ещё без учёта страховых взносов.
Второй плюс АУСН — страховые взносы
У плательщиков АУСН действует нулевой тариф по основным страховым взносам. ИП на АУСН тоже не платит взносы за себя. Социальные гарантии при этом сохраняются.
Поэтому бизнес с пятью сотрудниками должен сравнивать не «6% против 8%», а:
- УСН 6% + НДС + страховые взносы
- против
- АУСН 8% + отсутствие обычного НДС + нулевой основной тариф взносов.
И результат такого расчёта бывает очень неожиданным. Сравнить УСН и АУСН на своих цифрах можно в калькуляторе АУСН или УСН, а подробный расчёт, кому в 2026 году выгодно сменить режим, есть в разборе «АУСН против УСН с НДС».
Проблема: на АУСН вроде бы всего 5 работников
Вот здесь большинство предпринимателей останавливаются. «У нас 20 сотрудников». «У нас производство — 50 человек». «У нас работает 100 человек». Значит, АУСН не подходит.
Для обычного ООО — да. Но есть ещё один вариант.
Производственный кооператив на АУСН.
Закон об АУСН ограничивает именно среднюю численность работников — не более пяти человек. Но как определяется эта численность? По правилам статистического учёта.
Росстат прямо предусматривает: члены кооператива, не заключившие трудовых договоров с организацией, не включаются в списочную численность работников.
А это значит:
- работник ООО по трудовому договору — это работник;
- член производственного кооператива с личным трудовым участием — не работник для целей статистики.
Поэтому 100 членов ПК — это не 100 работников. И формально лимит в 5 человек не нарушается.
Значит, в ПК на АУСН может быть 200 членов?
Да, сама по себе численность членов ПК в 200 человек не означает нарушения пятичеловечного лимита АУСН. Но здесь принципиально важно правильно сформулировать условие.
Речь идёт о реальных членах производственного кооператива, которые принимают личное трудовое участие в его деятельности без заключения трудовых договоров.
Это не должны быть сотрудники, которых вчера уволили, сегодня назвали пайщиками, а завтра они продолжили делать то же самое.
Нельзя просто заменить слово «работник» словом «пайщик»
Вот здесь проходит граница между нормальной организацией бизнеса и конструкцией, которая вызовет вопросы.
Член производственного кооператива должен быть реальным членом ПК. Это предполагает:
- вступление в кооператив;
- паевой взнос;
- корпоративные права;
- участие в управлении;
- права и обязанности по закону и уставу;
- личное трудовое участие, если оно предусмотрено;
- участие в экономическом результате.
Если кооперативные отношения существуют только на бумаге, а фактически человек остаётся обычным работником, риски переквалификации резко возрастают.
Поэтому модель «ПК + АУСН + личное трудовое участие членов» должна строиться именно как производственный кооператив, а не как способ формально вывести штат за пределы пяти человек.
Главный ограничитель ПК на АУСН — уже не люди, а 60 млн рублей
И вот здесь получается очень интересный результат.
- Обычное ООО: максимум пять работников для АУСН.
- Производственный кооператив: максимум пять работников, учитываемых для критерия АУСН, плюс потенциально значительно большее количество членов ПК, лично участвующих в деятельности без трудовых договоров.
Но остаётся другое жёсткое ограничение: доход — не более 60 млн рублей в год.
Поэтому ПК на АУСН не решит вопрос для завода с выручкой 500 млн. Но для трудоёмкого бизнеса с оборотом 30–60 млн рублей эта модель требует отдельного расчёта.
Особенно если значительная часть расходов — это выплаты трудящимся.
Для каких направлений ПК на АУСН стоит хотя бы просчитать
Это могут быть:
- производство;
- ремонт;
- строительные и монтажные работы;
- отдельные сервисные направления;
- мастерские;
- производство изделий;
- переработка;
- другие виды деятельности, где бизнес реально может быть организован на принципах личного участия.
Но ключевое слово — действительно. Организационно-правовую форму нельзя выбирать только ради налоговой ставки. У неё должна быть нормальная экономическая и самостоятельная деятельность.
ПСН: очень выгодно, но пространства становится меньше
Патент доступен только ИП. Его главное преимущество — налог считается не с фактической выручки, а с потенциально возможного дохода, установленного регионом.
Именно поэтому в некоторых видах деятельности ПСН даёт очень низкую нагрузку.
Но с 2026 года у режима появилось серьёзное ограничение.
Лимит ПСН — 20 млн рублей в 2026 году
И вот здесь важно не перепутать ПСН с новым правилом по НДС на УСН.
- Для УСН лимит освобождения от НДС 20 млн сохранён на 2026–2029 годы.
- Для ПСН поэтапное снижение лимита осталось:
- 2026 год — 20 млн;
- 2027 год — 15 млн;
- с 2028 года — 10 млн.
То есть закон № 228-ФЗ ничего не «заморозил» для ПСН: он менял именно статью 145 НК РФ об освобождении от НДС. Лимиты ПСН регулируются отдельно.
И это важнейший нюанс при планировании бизнеса на годы вперёд.
Почему близость к лимиту ПСН опасна
Представьте: ИП в 2026 году заработал 19 млн рублей. Формально укладывается в лимит.
Но если бизнес растёт, уже в 2027 году проблема возникнет существенно раньше — лимит составит 15 млн. А с 2028-го — 10 млн.
Пока есть возможность пользоваться ПСН — пользуйтесь. Но для безопасности не берите патент сразу на год. Оформляйте на квартал или другой период, чтобы удобнее было следить за лимитом.
Если совмещать ПСН и УСН
ИП может совмещать ПСН и УСН. Но здесь есть ловушка.
Для определения лимита доходов по ПСН учитываются совокупные доходы по ПСН и УСН.
Например:
- по патенту — 14 млн ₽;
- по УСН — 8 млн ₽.
Нельзя сказать: «У меня по патенту всего 14 млн, всё в порядке». Считаем вместе: 14 + 8 = 22 млн. И право на ПСН потеряно.
Поэтому использовать патент как отдельный «карман» для части выручки без анализа всех доходов нельзя.
УСН 6% или 15%? А на АУСН — 8% или 20%?
Есть простой математический ориентир.
Если не учитывать страховые взносы, минимальный налог и особенности, УСН «доходы минус расходы» по ставке 15% начинает выигрывать у УСН 6%, когда подтверждаемые расходы превышают примерно 60% выручки.
Пример:
- выручка — 10 млн ₽;
- расходы — 7 млн ₽.
УСН 6%: 600 тыс. ₽.
УСН 15%: (10 − 7) × 15% = 450 тыс. ₽.
Та же базовая математическая граница существует при сравнении АУСН 8% и 20%.
Но это только первый фильтр. Финальный расчёт должен учитывать все налоговые последствия конкретной модели.
Сравним четыре варианта
Так что же выбирать в 2026 году?
ПСН
В первую очередь проверяйте патент для небольшого ИП, если:
- деятельность подпадает под ПСН;
- стоимость патента в регионе выгодная;
- доход уверенно ниже 20 млн.
Но обязательно смотрим вперёд:
- 2027 год — лимит 15 млн;
- 2028 год — 10 млн.
Долгосрочную модель растущего бизнеса только на патенте строить не стоит. Но и совсем патент не отметайте.
УСН
УСН остаётся хорошим вариантом, когда:
- нужен большой оборот;
- штат значительно больше пяти человек;
- бизнес масштабируется;
- есть существенная расходная часть.
После июльских изменений 2026 года у УСН появился плюс: порог освобождения от НДС в 20 млн сохранён до 2029 года включительно. Это делает планирование более предсказуемым.
Но для бизнеса с доходом больше 20 млн вопрос НДС всё равно остаётся.
АУСН
АУСН обязательно считайте для бизнеса:
- с доходом до 60 млн;
- с небольшим числом работников;
- с заметным фондом оплаты труда.
Потому что два процента разницы между УСН 6% и АУСН 8% могут потерять значение на фоне НДС и страховых взносов.
Например, можно создать ООО «Управляющая компания» с административно-управленческим персоналом и большими зарплатами — и оценить АУСН.
ПК на АУСН
А если в бизнесе работает больше пяти человек, не отбрасывайте АУСН автоматически.
Сначала задайте другой вопрос: могут ли эти люди быть членами производственного кооператива, лично участвующими в его деятельности?
Если да — отдельно считаем модель «производственный кооператив + АУСН».
Потому что 100 работников ООО и 100 членов производственного кооператива без трудовых договоров — это принципиально разные варианты взаимоотношений с точки зрения статистической численности.
И тогда главным ограничителем становится прежде всего уже не количество членов кооператива, а 60 млн рублей дохода и остальные требования АУСН.
Как я выбираю налоговую модель в 2026 году
По шагам:
Первое. Прогнозируем выручку минимум на 2026–2028 годы.
Для ПСН это критично из-за снижения лимитов. Для УСН можно исходить из того, что порог освобождения от НДС в 20 млн сохранён в 2026–2029 годах, а лимит по доходу и стоимости основных средств стал больше.
Второе. Определяем покупателей.
B2B с НДС и B2C — это две совершенно разные налоговые экономики.
B2B с НДС и B2C — это две совершенно разные налоговые экономики.
Третье. Считаем фонд оплаты труда.
Не приблизительно, а в рублях: зарплата + страховые взносы + налоговая нагрузка выбранной модели.
Не приблизительно, а в рублях: зарплата + страховые взносы + налоговая нагрузка выбранной модели.
Четвёртое. Определяем долю реально подтверждаемых расходов.
Пятое. Проверяем региональные льготы, стоимость патента и наличие АУСН в субъекте РФ.
Шестое. Анализируем численность.
И не просто считаем людей. Нужно понимать их юридический статус. Работник ООО, самозанятый, работник по ГПХ и член производственного кооператива — это не одна и та же категория.
И не просто считаем людей. Нужно понимать их юридический статус. Работник ООО, самозанятый, работник по ГПХ и член производственного кооператива — это не одна и та же категория.
Седьмое. Считаем полную налоговую нагрузку:
налог по режиму + НДС + страховые взносы + имущественные налоги + иные обязательные платежи.
И только после этого принимаем решение.
налог по режиму + НДС + страховые взносы + имущественные налоги + иные обязательные платежи.
И только после этого принимаем решение.
Главный вывод
В 2026 году нельзя выбирать систему налогообложения по одной цифре.
«УСН — 6%, АУСН — 8%, значит УСН выгоднее» — неправильный подход.
Выбирать нужно не просто «налоговый режим», а законную модель бизнеса — с использованием налогового, гражданского и смежного законодательства по полной и в свою пользу.
Потому что иногда оптимизация начинается не с вопроса «6% или 8%?», а с вопроса:
«Как вообще должен быть юридически организован этот бизнес?»
И правильный ответ на этот вопрос способен экономить уже не проценты, а миллионы рублей ежегодно.
И правильный ответ на этот вопрос способен экономить уже не проценты, а миллионы рублей ежегодно.
Не уверены, что правильно посчитали свою модель?
За 15 минут бесплатного интервью с нашим юристом можно понять:
- какой режим вам действительно подходит;
- есть ли смысл смотреть в сторону АУСН, ПСН или производственного кооператива;
- где вы прямо сейчас теряете деньги.
Это не часовая консультация и не лекция. Короткий разговор, после которого станет ясно, куда копать дальше.
👉 Ссылка на бесплатное 15-минутное интервью
Информация актуальна по состоянию на 3 сентября 2026 года.
👉 Ссылка на бесплатное 15-минутное интервью
Информация актуальна по состоянию на 3 сентября 2026 года.