Предприниматель смотрит на две цифры:
5% и 22%.
Мозг мгновенно подмечает:
— Ну тут даже думать нечего.
А налоговый консультант где-то в этот момент тихо закрывает лицо руками.
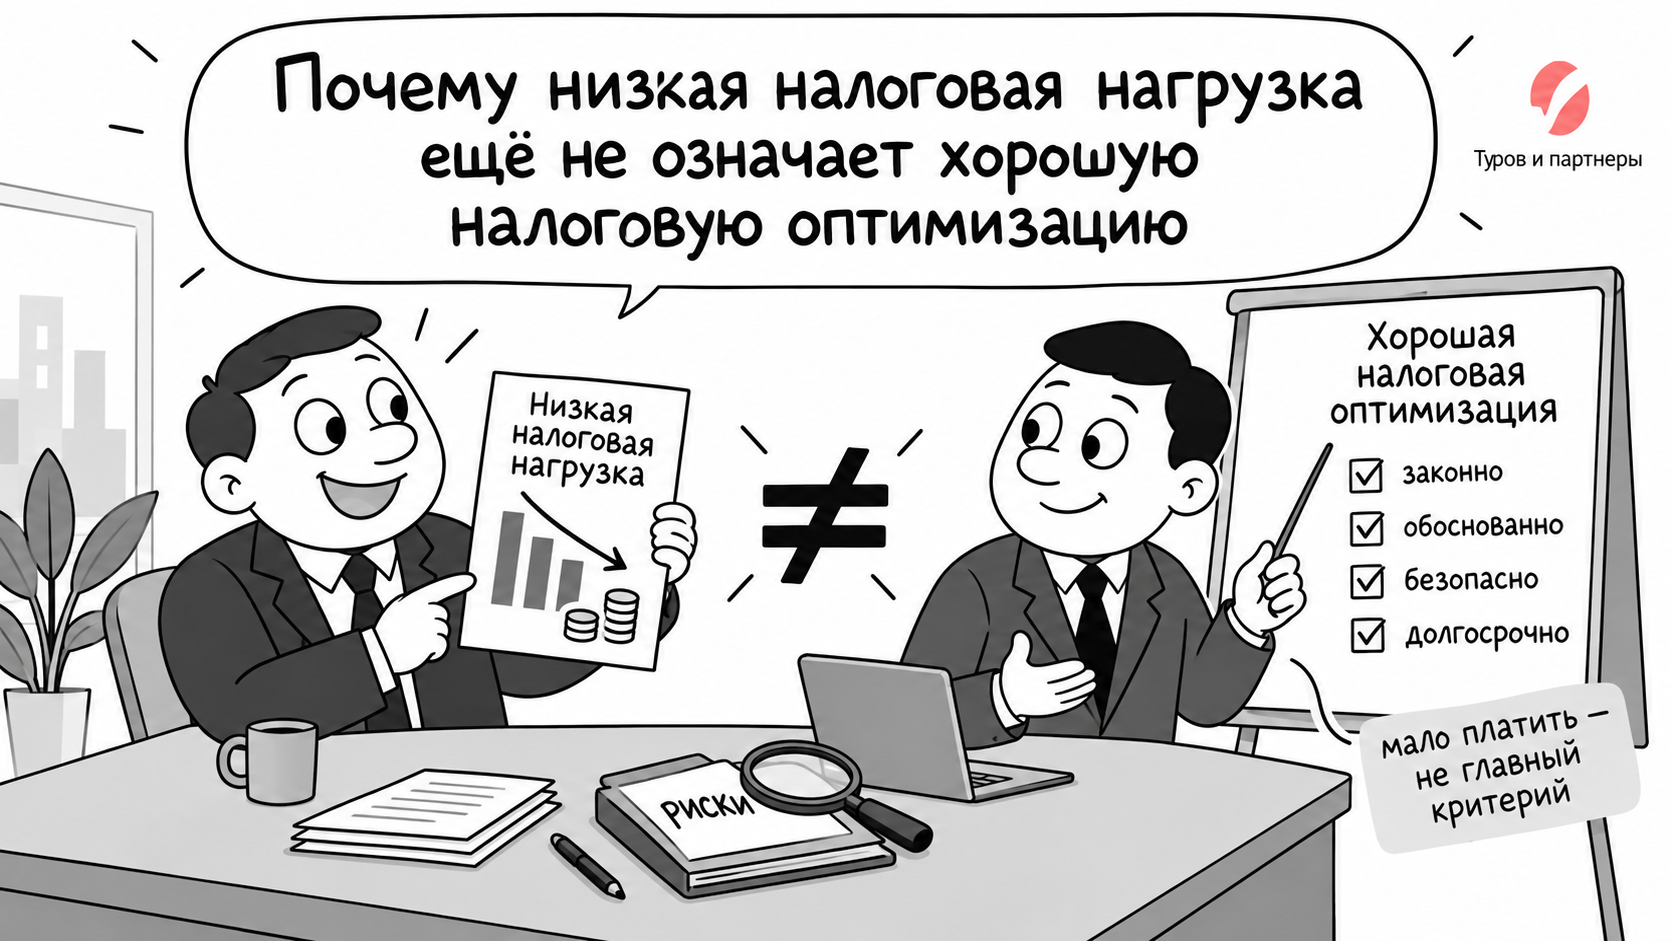
Потому что в налогах меньшая ставка не всегда означает меньшую сумму, а низкая налоговая нагрузка ещё не означает, что бизнес действительно хорошо оптимизирован.
Иногда компания гордо платит минимум налогов, но при этом:
- теряет вычеты по НДС;
- отказывается от выгодных клиентов;
- держит несколько компаний только ради лимитов;
- использует конструкции, которые сложно объяснить даже собственному бухгалтеру;
- экономит сегодня, чтобы через несколько лет познакомиться с доначислениями, пенями и штрафами.
Поэтому хороший вопрос звучит не так: «Как платить меньше налогов?»
А так: «Какую налоговую модель выбрать, чтобы у бизнеса в итоге осталось больше денег?»
Разница кажется небольшой. Но на практике — в ней то и заключается вся оптимизация.
Задача оптимизации — не поставить мировой рекорд по минимальным налогам
Представим две компании.
Первая платит государству 5 млн ₽ в год.
Вторая — 8 млн ₽.
Кто лучше оптимизирован?
Кажется, первая.
Теперь добавим подробности.
Первая ради низкой нагрузки потеряла часть выгодных клиентов, не может использовать некоторые вычеты, постоянно следит за лимитами и держит конструкцию из нескольких компаний, которую собственник объясняет примерно так:
«Ну… как то вот вышло».
Вторая платит больше, зато спокойно растёт, работает с крупными заказчиками, учитывает реальные расходы и не боится каждого дополнительного миллиона выручки.
И кто теперь оптимизирован лучше?
Налоговая нагрузка — это всего одна цифра. Бизнес живёт не в одной цифре.
Хорошая налоговая модель должна учитывать не только сумму налогов, но и маржу, расходы, НДС, клиентов, риски, стоимость администрирования и возможность масштабироваться.
Иногда 5% действительно могут оказаться хуже 22%
Хороший пример — НДС на УСН.
В 2026 году при превышении установленного порога доходов плательщик УСН теряет автоматическое освобождение от НДС. Для 2026 года этот порог составляет 20 млн ₽.
Дальше в зависимости от условий можно применять специальные ставки 5% или 7% либо общеустановленную ставку 22%.
И вот предприниматель видит: 5% или 22%
Кажется, вопрос закрыт.
Только есть маленькая деталь размером с бухгалтерию.
При специальных ставках 5% и 7% входной НДС по общему правилу нельзя принимать к вычету. А при ставке 22% право на вычет сохраняется, если выполнены требования НК РФ.
Поэтому если компания много закупает у поставщиков с НДС, вариант 22% с вычетами иногда может оказаться экономически выгоднее специальных 5%.
Да, звучит как ситуация:
«Чтобы платить меньше, иногда нужно выбрать ставку больше».
Добро пожаловать в налоговую суету.
Поэтому считать нужно не ставку.
Нужно считать конечную сумму налога после всей цепочки закупок, продаж и вычетов.
«У нас налог всего 6%» — ещё не бизнес-модель
Та же проблема возникает и с другими решениями.
Самая распространённая ошибка — сначала выбрать красивую ставку, а потом пытаться под неё подогнать бизнес.
Работать желательно наоборот. Сначала понять экономику компании, а уж потом выбрать подходящую ей налоговую модель.
Слишком низкая налоговая нагрузка тоже умеет привлекать внимание
Здесь начинается особенно прекрасная часть.
Предприниматель несколько лет старательно снижает налоговую нагрузку.
И в какой-то момент сама низкая нагрузка становится поводом внимательнее посмотреть на компанию.
ФНС использует критерии самостоятельной оценки налоговых рисков. Один из них — налоговая нагрузка ниже среднего уровня по соответствующему виду экономической деятельности.
Это не означает что:
«платите меньше среднего — завтра к вам приедет автобус инспекторов».
И низкая нагрузка сама по себе не является доказательством нарушения.
У неё могут быть совершенно нормальные причины:
- бизнес использует законные льготы;
- отличается структура расходов;
- компания работает с небольшой маржой;
- есть инвестиционный период;
- применяется специальный налоговый режим.
Но собственнику полезно заранее понимать:
Почему его компания платит заметно меньше таких же участников рынка.
Если есть ответ и подтверждается экономикой бизнеса — прекрасно.
Если ответ:
«Ну мы там кое-что оптимизировали…»
лучше разобраться поподробнее.
Хорошая оптимизация переживает вопрос «зачем?»
Один из полезных способов проверить конструкцию — временно забыть про налоги.
И спросить:
«А зачем бизнесу вообще понадобилось это решение?»
Например, предприниматель создаёт отдельную компанию для нового производства.
Там:
- собственное оборудование;
- отдельные сотрудники;
- своё управление;
- свои контракты;
- собственная ответственность за результат.
Компания действительно выполняет самостоятельную функцию.
Даже если структура одновременно даёт налоговый эффект, у неё есть реальная экономическая причина.
Теперь другой пример.
Первая компания приближается к налоговому лимиту.
Открывается вторая.
Сотрудники те же. Клиенты те же. Директор всем фактически управляет один. Оборудование общее. А выручка внезапно начинает распределяться между двумя ООО.
Экономическая причина звучит:
«Чтобы первая компания не превысила лимит».
Вот здесь разговор становится значительно интереснее.
Налоговая экономия сама по себе не запрещена. Бизнес не обязан специально выбирать самый дорогой налоговый вариант.
Но если налоговая конструкция существует преимущественно на бумаге, а фактическая деятельность остаётся единой, появляется риск применения ст. 54.1 НК РФ и претензий к налоговой выгоде.
Когда оптимизация начинает управлять бизнесом вместо собственника
Есть ещё одна проблема, о которой говорят гораздо реже.
Налоговая схема может быть полностью законной — и всё равно быть плохой для бизнеса.
Например, компания не хочет превышать определённый лимит.
И поэтому:
- отказывается от нового клиента;
- переносит часть продаж;
- не открывает направление;
- тормозит рост;
- перестраивает коммерческие решения вокруг налогов.
Получается великолепная ситуация:
сэкономили миллион рублей налогов и ради этого отказались заработать пять миллионов прибыли.
Формально налоговая нагрузка стала ниже. Экономически бизнес стал беднее.
Если собственник начинает принимать решения не потому, что они выгодны рынку, а потому что «иначе слетим с режима», пора пересчитать модель.
Налоги должны обслуживать бизнес, а не бизнес должен обслуживать налоги.
Иногда «экономия» заканчивается доначислениями
Показательный пример — дело № А80-47/2022 ООО «Билибиноавиа».
Налоговая посчитала, что компания искусственно распределяла часть деятельности и выручки со связанным АО «Северавиа», чтобы сохранять специальный налоговый режим.
Формально существовали две организации.
Но при проверке налоговики и суды увидели тесно связанный бизнес-процесс: использование вертолётов и других ресурсов, общие элементы производственной инфраструктуры, отсутствие чёткого разделения части затрат и деятельности.
В итоге суды поддержали вывод налогового органа о формальном разделении единого бизнеса ради сохранения налоговой экономии.
И здесь важно не сделать неправильный вывод.
Проблема была не в том, что компания пыталась платить меньше налогов.
Проблема была в том, что заявленная налоговая модель не совпала с тем, как деятельность была устроена в реальности.
Пока такая конструкция работает, собственнику кажется: «Мы здорово оптимизировали налоги».
После проверки бухгалтерская терминология меняется на: «А почему здесь ещё пени?»
Хорошую оптимизацию можно проверить по пяти критериям
1. Она законна
Реальные сделки должны оставаться реальными.
Подрядчик действительно оказывает услуги. Сотрудник действительно работает в рамках той модели, которая оформлена. Компания действительно выполняет заявленную функцию.
Не должно быть ситуации: документы говорят одно, сотрудники — другое, а банковская выписка вообще решила писать собственный сюжет.
2. Она выгодна в деньгах, а не в процентах
Нужно считать: все налоги + НДС + взносы + расходы + стоимость обслуживания модели + влияние на продажи.
Только после этого можно говорить об экономии.
3. Она соответствует конкретному бизнесу
Производство с огромным входным НДС и консалтинговая компания без серьёзных закупок — два разных мира.
То, что прекрасно работает у соседа по бизнес-центру, может совершенно не подходить вам.
4. Она позволяет расти
Если новый клиент на 10 млн ₽ заставляет собственника бегать по кабинету с криком:
«Только не выставляйте ему счёт в этом месяце!» налоговую модель стоит пересмотреть.
5. Её можно нормально объяснить
На вопрос: «Почему бизнес устроен именно так?»
должен существовать хозяйственный ответ.
Например:
- Отдельная компания занимается производством;
- Это самостоятельное направление;
- Здесь другой инвестор;
- ·Для этой деятельности нужна отдельная лицензия.
Чем хуже ответ звучит без слов «налог», «лимит» и «ставка», тем внимательнее стоит посмотреть на конструкцию.
Как проверить свою налоговую модель
Возьмите результаты бизнеса хотя бы за последний год.
И посчитайте не только налоговую ставку, а:
- выручку;
- маржинальность;
- налог на прибыль или УСН;
- НДС;
- страховые взносы;
- входной НДС;
- реальные расходы;
- стоимость подрядчиков и сотрудников;
- расходы на содержание структуры;
- влияние налоговой модели на клиентов;
- последствия роста выручки.
А потом проведите стресс-тест.
Что произойдёт, если выручка вырастет:
на 20%?
на 50%?
в два раза?
Если после роста приходится срочно открывать ещё три ООО, переводить клиентов и объяснять бухгалтеру: «Главное — чтобы никто не превышал лимит», возможно, вы нашли не налоговую оптимизацию.
Вы нашли налоговый потолок для собственного бизнеса. Быстро сравнить свою нагрузку со средней по отрасли можно в калькуляторе налоговой нагрузки.
Так какая налоговая нагрузка считается хорошей?
Универсальной цифры нет.
Для одной компании 6% может быть совершенно нормальным результатом законных льгот и особенностей бизнеса.
Для другой даже 22% может быть отличной моделью, если она позволяет получать вычеты, работать с крупными клиентами и зарабатывать значительно больше.
Поэтому хороший показатель — не: «Мы платим всего 6%».
А: «После всех налогов, расходов и рисков эта модель оставляет бизнесу максимальный экономически разумный результат и позволяет ему спокойно расти».
Потому что цель налоговой оптимизации — не сделать налог самым маленьким.
Цель — сделать так, чтобы у бизнеса законно осталось больше денег.
А если ради красивой цифры в декларации приходится создавать семь компаний, бояться каждого нового клиента и молиться на налоговые лимиты — вы оптимизировали уже не налоги, вы урезали свой бизнес.
Не уверены, что сделаете все правильно для оптимизации?