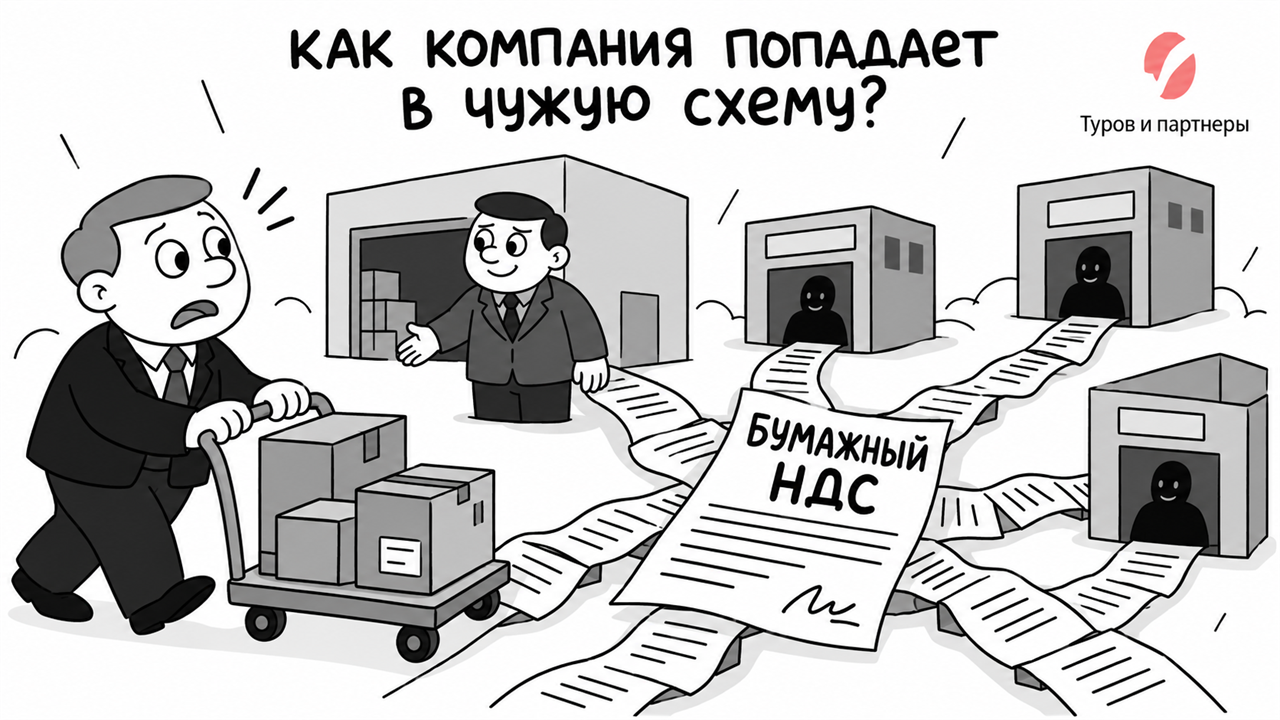
Представьте обычную жизнь. Компания закупила товар. Получила договор, счет-фактуру, УПД и транспортные документы. Перечислила деньги поставщику. Товар поступил на склад, был использован в производстве или продан. НДС принят к вычету. Все довольны, бизнес работает.
Проходит два-три года — и прилетает требование из налоговой.
В нем написано: ваш поставщик (или кто-то из предыдущих участников цепочки) связан с «площадкой по продаже бумажного НДС». Компании предлагают убрать вычеты, подать уточненные декларации и доплатить налог.
Для собственника это выглядит примерно так: «Но товар же был! Мы его получили, оплатили и продали. При чем здесь чужая площадка?»
Логичный вопрос. Но, увы, недостаточный.
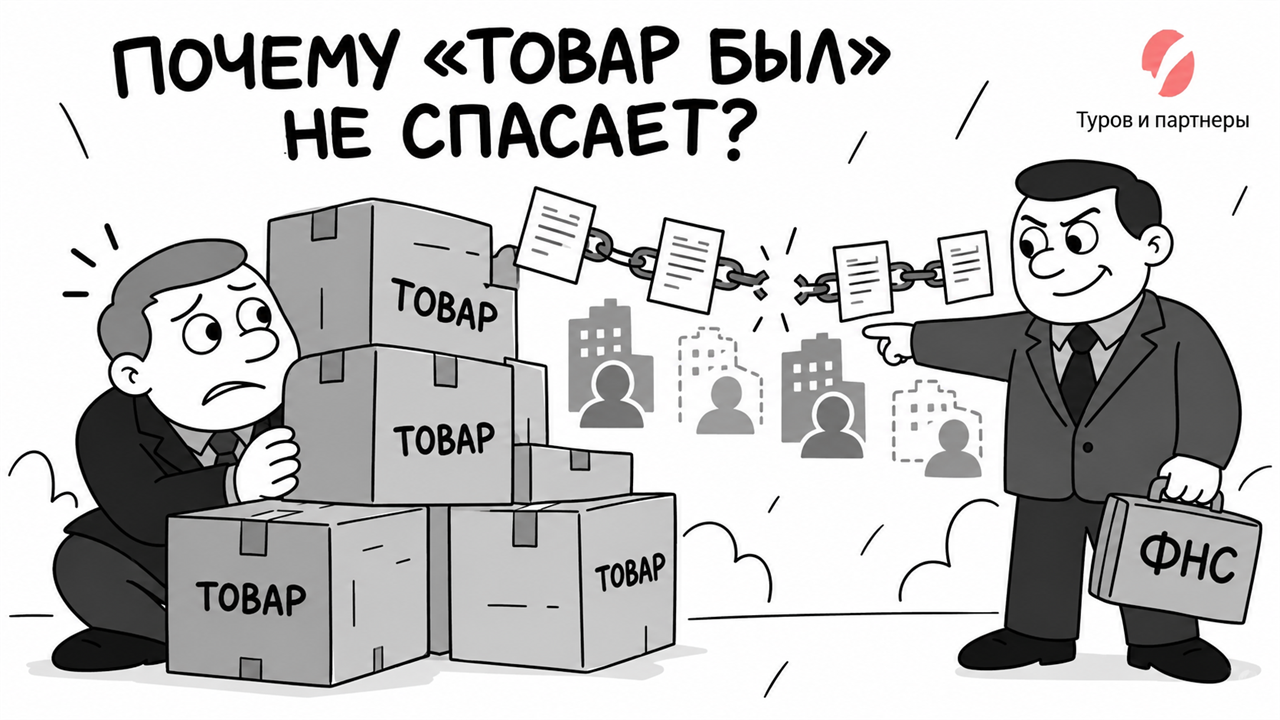
Почему «товар был» больше не спасает?
Проблема в том, что для современной системы налогового контроля одного факта наличия товара уже недостаточно.
ФНС анализирует не только отношения между вами и вашим прямым поставщиком. Инспекция прослеживает всю цепочку: от производителя или импортера до компании, которая заявила вычет.
И если внутри цепочки находятся технические организации, транзитные платежи или фиктивные счета-фактуры, конечного покупателя могут назвать выгодоприобретателем схемы.
А это значит, что доказывать придется не просто реальность товара, а то, что компания:
- не создавала спорную цепочку;
- не контролировала технические организации;
- не знала о незаконном источнике вычета;
- не согласовывала формальный документооборот;
- выбирала поставщика разумно;
- получила исполнение именно от заявленного контрагента либо от лица, законно им привлеченного.
Согласитесь, звучит уже не так весело, как «товар был, значит все хорошо».
Почему тема стала особенно горячей в 2026 году
Если раньше борьба с «бумажным НДС» шла точечно, то теперь это масштабная межрегиональная работа.
В июле 2026 года ФНС сообщила о выявлении клиентов одной из крупнейших российских площадок по торговле «бумажным НДС». Деятельность площадки пресекли ФНС, ФСБ, Следственный комитет и Генеральная прокуратура совместно. Только по налогоплательщикам Кемеровской области заявленный ущерб бюджету оценивался примерно в 150 млн рублей.
Компаниям, связанным с площадкой, предложили добровольно уточнить обязательства. А в отношении тех, кто отказался — заявили о проведении проверок.
15 июля 2026 года в московском УФНС прошло заседание межведомственной рабочей группы с представителями следственного комитета и МВД. Обсуждали проверки и передачу материалов в следственные органы в отношении выгодоприобретателей, которые использовали контрагентов для формирования неправомерных вычетов по НДС.
ФНС официально заявила: анализ цепочек взаимодействия с участниками схемы ведется во всех субъектах России.
Что это значит на практике? После раскрытия одной площадки у налоговой появляются:
- базы клиентов;
- сведения о выпущенных счетах-фактурах;
- переписка;
- телефоны и электронные адреса;
- данные банковских карт и счетов;
- IP-адреса;
- доверенности;
- сведения об электронных подписях;
- цепочки перечисления денег;
- перечень организаций, через которые формировался вычет.
А дальше ФНС идет не только к организаторам площадки, но и к компаниям, в чьих декларациях оказался этот НДС.
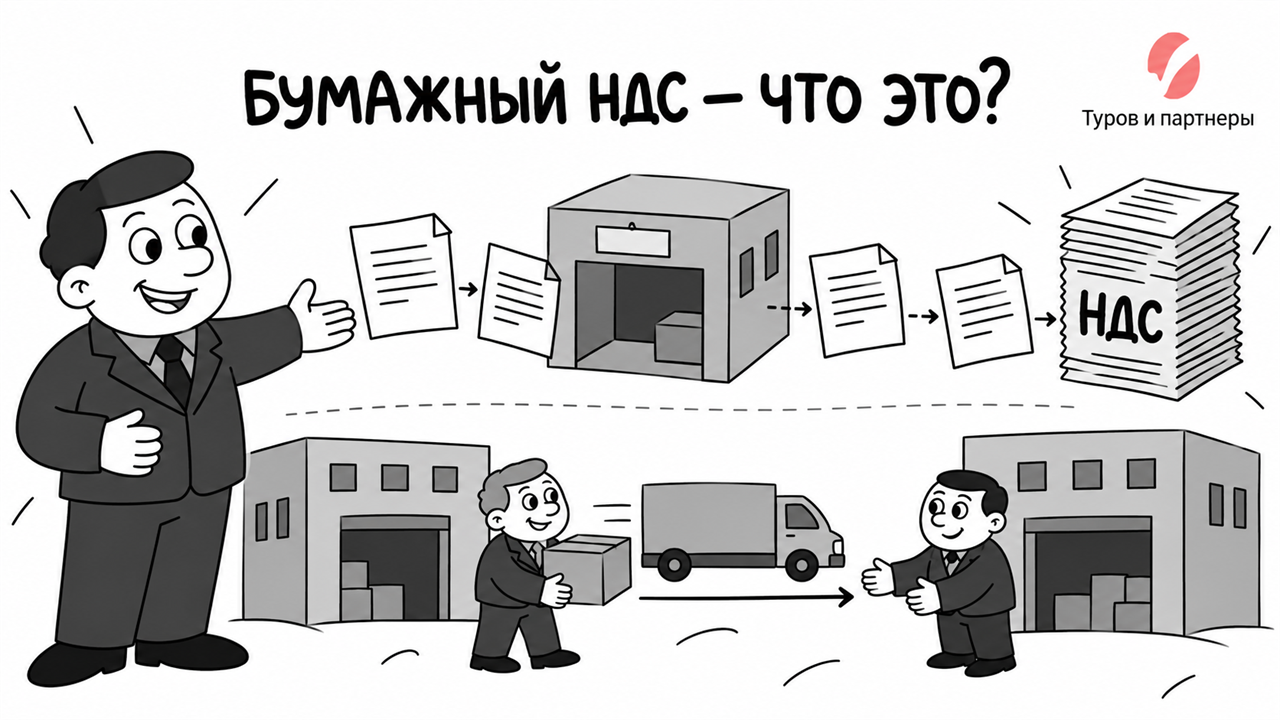
Что такое «бумажный НДС» простыми словами
«Бумажный НДС» — это налоговый вычет, за которым нет реальной облагаемой операции либо нет реального источника уплаты налога.
Самый очевидный вариант:
- Компания должна заплатить большой НДС.
- Ей оформляют фиктивную покупку товара или услуги.
- Техническая организация выставляет счет-фактуру.
- Покупатель заявляет входной НДС к вычету.
- Техническая организация налог в бюджет не платит.
Но современные схемы редко состоят из одного фиктивного договора. Это как конструктор LEGO, где между настоящим кирпичиком и вами выстроили три «левых».
Между площадкой и реальным бизнесом могут находиться:
- несколько перепродавцов;
- реально работающий посредник;
- транспортная компания;
- склад;
- агент;
- организация, которая смешивает реальные и фиктивные операции.
Иногда товар действительно существует. Он может поступить от производителя, импортера, ИП на УСН или другого реального владельца. Но документы оформляются через цепочку организаций на ОСНО, чтобы искусственно добавить к стоимости товара НДС.
Поэтому реальность товара еще не подтверждает правомерность всего вычета.
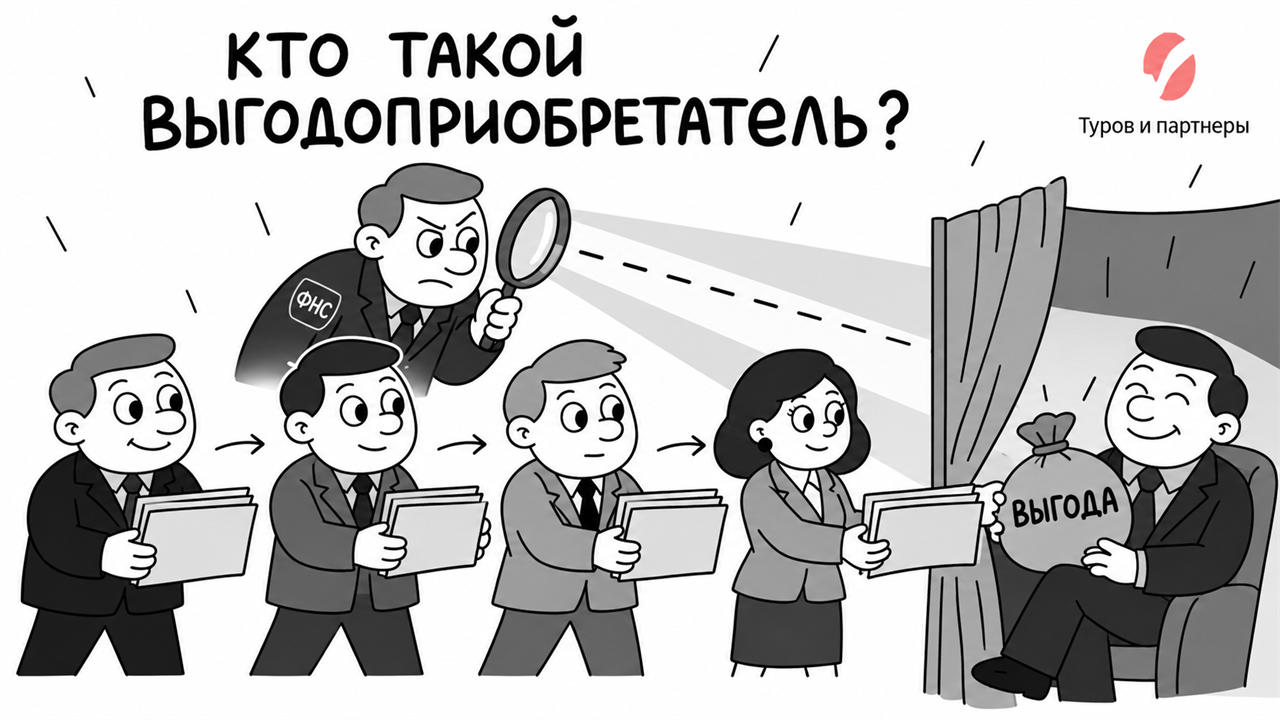
Кто такой «выгодоприобретатель схемы»
Термин «выгодоприобретатель» налоговая использует как практическое обозначение компании, у которой в результате цепочки сформировалось уменьшение налоговой обязанности.
И это не обязательно организатор площадки и не обязательно собственник технических компаний.
Выгодоприобретателем инспекция может назвать организацию, которая:
- заявила спорный НДС к вычету;
- уменьшила налог к уплате;
- получила товар или работы;
- перечислила деньги в спорную цепочку;
- оказалась конечным получателем экономического результата.
Но сам факт того, что компания получила вычет, еще не доказывает ее участие в незаконной схеме.
Статья 54.1 НК РФ прямо устанавливает: нарушение налогового законодательства контрагентом само по себе не может быть самостоятельным основанием для отказа покупателю в вычете. Подписание документов неустановленным лицом — тоже не автоматический приговор.
Между двумя утверждениями есть принципиальная разница:
- «В цепочке компании обнаружен проблемный контрагент» — это основание для проверки.
- «Компания участвовала в создании фиктивного документооборота либо знала, что поставщик фактически не исполнял договор» — это основание для доначислений, если подтверждено доказательствами.
Как говорится, «подозревать» и «доказать» — это два разных вида спорта.
Как добросовестный бизнес попадает в такую цепочку
Не каждая компания, получившая документы от участника площадки, покупала «бумажный НДС» сознательно. На практике есть несколько типичных ситуаций.
Поставщик смешивал реальные и фиктивные операции. Контрагент мог вести обычную деятельность, иметь офис, сотрудников и клиентов, но отдельные вычеты формировать через технические организации. Покупатель видел нормальный бизнес и не знал, как поставщик строит свою налоговую базу.
Посредник реально организовал поставку, но не был владельцем товара. Компания вела переговоры с посредником, платила ему, получала документы. А товар шел напрямую со склада производителя или импортера. Само по себе привлечение третьих лиц законно. Проблема возникает, если посредник был номинальным, не участвовал в поставке и был включен в цепочку только ради НДС.
Реальный товар купили у неплательщика НДС. Например, первоначальным владельцем был ИП на УСН. Дальше товар несколько раз перепродавался через ОСНО. На одном из этапов появился НДС, который покупателю предъявили, но в бюджет он не ушел. Конечная компания могла не знать всей предыстории.
Закупки вел сотрудник или внешний снабженец. Руководитель видел только итоговую цену, договор и закрывающие документы. Переговоры вел менеджер, посредник или коммерческий директор. Если он согласовал документы с площадкой или знал о фиктивности — его переписка и показания могут быть использованы против компании.
Контрагент стал проблемным позднее. На дату сделки организация сдавала отчетность, имела обороты, персонал и имущество. Потом ее могли перехватить другие лица, она могла прекратить деятельность или начать использовать технички. Поэтому статус контрагента оценивается на дату заключения и исполнения сделки, а не задним числом.
Реальный кейс: требование по «White Optima / Площадке № 2»
В августе 2026 года к нам обратился бизнесмен, получивший требование налоговой.
Инспекция сообщила о предполагаемой связи восьми контрагентов налогоплательщика с деятельностью, обозначенной как «White Optima» — «Площадка № 2». В требовании были указаны контрагенты и суммы вычетов по НДС, а также предложение подать уточненные декларации.
На первый взгляд было два варианта:
- Сразу убрать вычеты и доплатить налог.
- Отказаться от уточнения и ждать проверки.
Мы не выбрали ни один из них автоматически.
Сначала проанализировали само требование. И выяснилось, что налоговый орган не указал:
- конкретные счета-фактуры;
- конкретные договоры;
- конкретные поставки;
- операции, которые считает фиктивными;
- обстоятельства, связывающие каждую сделку с площадкой;
- ставится ли под сомнение сам факт получения товара;
- кого инспекция считает фактическим поставщиком.
Поэтому от имени налогоплательщика мы запросили конкретизацию по каждому контрагенту и каждой операции. В частности, предложили инспекции указать реквизиты спорных счетов-фактур и пояснить, сомневается ли она в факте приобретения товара, в личности исполнителя либо в других обстоятельствах сделки.
Параллельно началась внутренняя проверка:
- договоров;
- счетов-фактур и УПД;
- платежей;
- документов о получении товара;
- транспортных документов;
- складского учета;
- дальнейшего использования и реализации;
- иных доказательств фактического исполнения сделок.
Именно такой подход мы и зафиксировали в ответе налоговому органу.
Почему мы не советовали сразу подавать уточненки
Получение требования еще не означает, что все указанные вычеты незаконны.
В ответе мы прямо указали: сам факт получения требования и приведенная в нем информация не означают признания налогоплательщиком подложности счетов-фактур, отсутствия хозяйственных операций или неправомерности вычетов. Вопрос об уточненках должен решаться только после проверки конкретных операций и определения действительных налоговых обязательств.
Была выявлена и еще одна проблема. Инспекция предложила представить уточненные декларации по налогу на прибыль за 2023–2026 годы, хотя требование было адресовано физическому лицу, а спорные вычеты по НДС относились к 2023–2024 годам. В ответе мы отдельно потребовали разъяснить эти расхождения.
И это не техническая придирка. Если налоговый орган не обозначил конкретные операции и периоды, налогоплательщик не должен сам угадывать, какие сделки считаются спорными, и сносить все вычеты подряд.
Что должна установить налоговая, чтобы отказать в вычете
Чтобы отказать в вычете по существу, недостаточно показать, что где-то в цепочке была техническая организация.
Инспекция должна исследовать собственные действия налогоплательщика и обстоятельства исполнения конкретной сделки.
Письмо ФНС России от 10 марта 2021 года № БВ-4-7/3060@ требует от налоговых органов исключать формальные претензии и устанавливать: кто заключал договор, вел переговоры, организовывал доставку, принимал товар и фактически исполнял обязательства. Это письмо включено ФНС в перечень обязательных для применения разъяснений.
Обычно инспекция пытается доказать одно или несколько обстоятельств.
1. Заявленный поставщик не мог исполнить договор. Проверяется наличие у него работников, транспорта, склада, оборудования, производственных мощностей, денег, договоров с привлеченными исполнителями, реальных закупок товара. Отсутствие собственных ресурсов не всегда означает фиктивность — поставщик вправе арендовать склад, привлекать перевозчика и субподрядчиков. Но это должно подтверждаться документами.
2. Компания взаимодействовала напрямую с другим лицом. Против налогоплательщика могут использовать переписку с производителем, переговоры с импортером, прямую доставку, заявки не своему поставщику, показания работников реального исполнителя, пропуска транспорта, складские документы. Если все существенные вопросы решались напрямую с реальным поставщиком, а договорная компания только выставляла документы — инспекция скажет, что вы знали о номинальности контрагента.
3. Деньги имели транзитный характер. Анализируется быстрое перечисление дальше по цепочке, отсутствие обычных расходов, снятие наличных, перечисления физлицам, возврат денег покупателю или связанным лицам, уплата комиссии за выпуск документов, отсутствие оплаты реальным поставщикам.
4. Цена содержала искусственную налоговую наценку. Инспекция сравнивает цену первоначального поставщика, цену технических организаций, цену для конечного покупателя, обычную торговую наценку и размер появившегося НДС. Если стоимость выросла только на сумму вычета — это признак схемы.
5. Налогоплательщик контролировал цепочку. На согласованность указывают общие сотрудники, общие IP-адреса, один бухгалтер, единая электронная почта, хранение ЭП в одном месте, родственные или корпоративные связи, совпадение телефонов, подготовка документов сотрудниками покупателя, распоряжение счетами контрагентов. Чем больше совпадений, тем сложнее объяснить это обычной неосмотрительностью.
⚡ Не уверены, что ваша цепочка поставщиков чистая? Не ждите, пока это выяснит инспекция. Запишитесь на бесплатное 15-минутное интервью — посмотрим на вашу структуру и оценим риски.