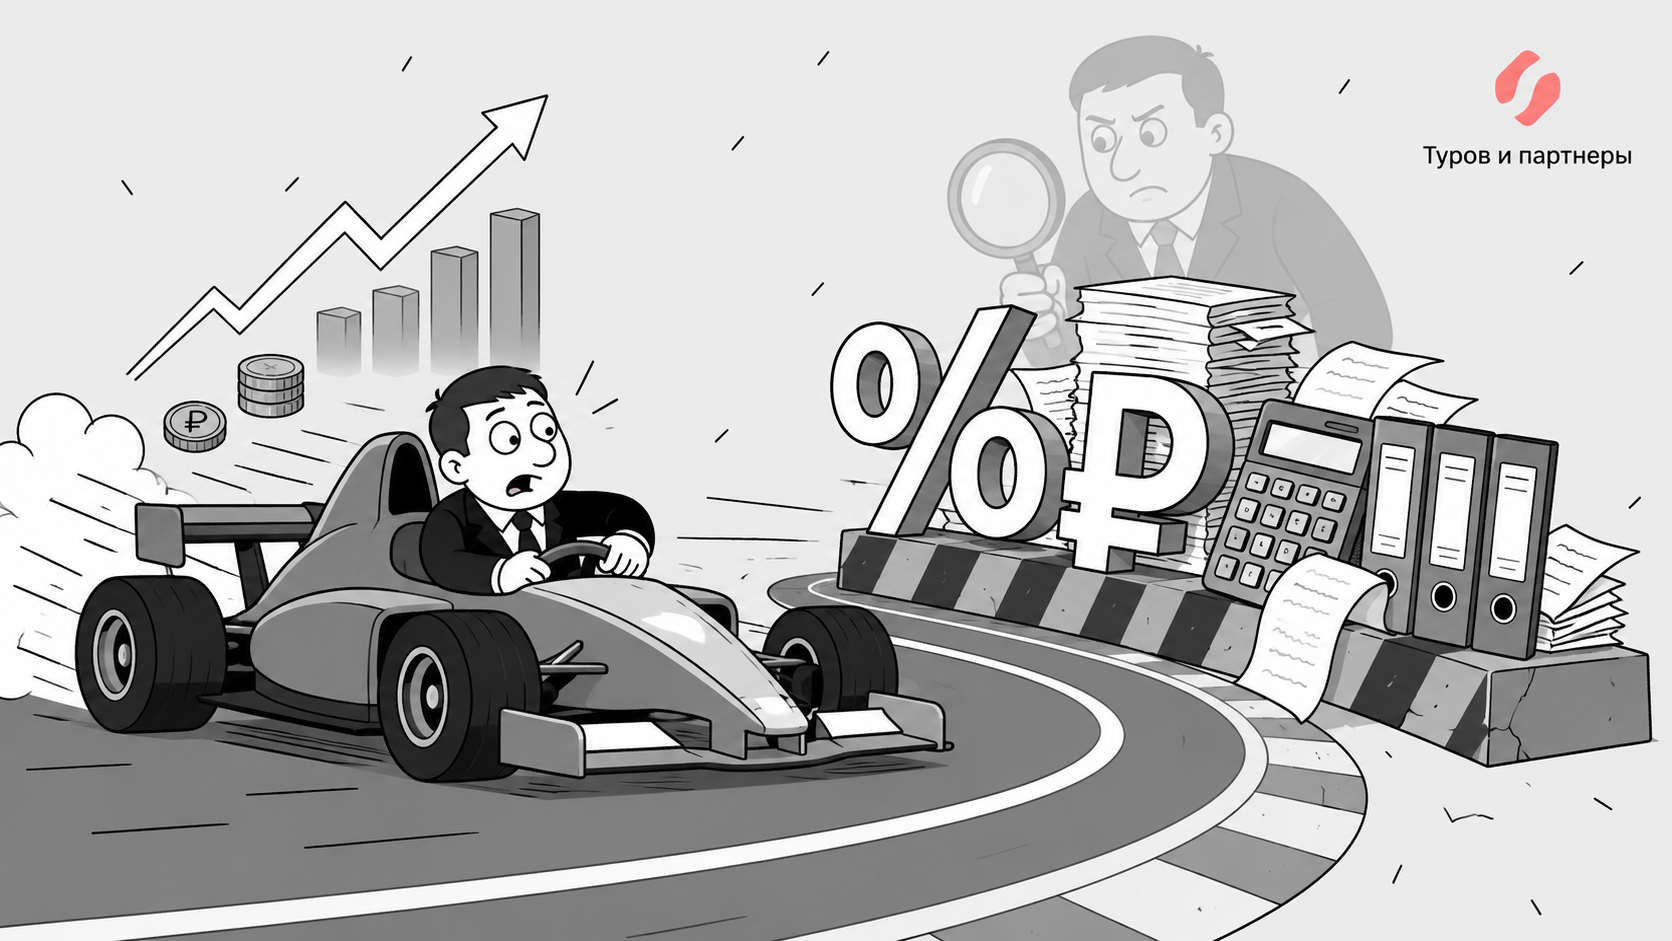
В Формуле-1 недостаточно просто давить на газ. На прямой можно обогнать всех, но без расчета торможения, топлива и износа резины – вылетишь в первом же повороте. Рост бизнеса в 2026 году работает точно так же. Жать на газ (увеличивать выручку) – это прекрасно. Но если не просчитать заранее налоговые повороты, можно улететь в отбойник. Причем отбойник этот бетонный, а ремонт машины после встречи с ним обходится в сумму, сопоставимую с годовым бюджетом компании.
Раньше все было проще: больше продаж – больше прибыли – все счастливы. Сегодня же предприниматель может нарастить выручку на 50%, а то и больше процентов, но в сухом остатке получить не дополнительную прибыль, а раздувшиеся налоги, кассовые разрывы и бухгалтера, который пишет заявление об увольнении.
Давайте разберем 4 главных поворота, на которых сегодня разбивается растущий бизнес.
Что вообще изменилось?
Налоговая реформа, стартовавшая в 2025 году, в 2026-м развернулась всерьез. Если раньше предприниматель на УСН мог спокойно наращивать обороты почти до предельных лимитов, то теперь на его пути расставлены несколько «флажков», после которых налоговая нагрузка резко подскакивает. Появились новые пороги по доходам и НДС для упрощенцев, усложнился учет. Иными словами, государство как бы говорит: «Растите, ребята, но с каждым шагом мы будем забирать долю побольше». Это не значит, что рост надо прекратить. Это значит, что к нему теперь нужно готовиться так же тщательно, как к запуску ракеты.
Ловушка первая: НДС, как незваный гость на свадьбе
Самое болезненное изменение для компаний и ИП на «упрощенке» – обязанность платить НДС. Раньше вы были сами по себе, выставляли счета без налога, спали спокойно. Теперь же, как только выручка перешагивает новый, значительно сниженный порог, в вашу жизнь врывается НДС.
Представьте, что вы ведете маленький, уютный ресторанчик. Все гости довольны, все идет прекрасно. Но как только выручка переваливает через определенный порог, на кухню заходит налоговый инспектор и с каждого блюда, которое вы несете гостям, съедает пару ложек. Гости начинают возмущаться, что порции маленькие и к тому же надкусанные, а вы пытаетесь понять, как теперь жить с таким обжорой под боком. Именно так чувствует себя предприниматель, когда в его бизнес врывается НДС.
На практике появляется целый ворох новых обязанностей:
- выбрать режим уплаты НДС (общий или пониженные ставки);
- перекроить договоры с контрагентами – кто-то захочет счет-фактуру, кто-то откажется работать с НДС вообще;
- пересчитать цены – ведь не все клиенты готовы платить больше;
- выставлять счета-фактуры, вести книги покупок и продаж;
- фактически перестроить бухгалтерию под новый уровень сложности.
Если предприниматель не подготовился к этому моменту заранее, его дополнительная выручка просто «съедается» налогом.
Ловушка вторая: больше продаешь – меньше получаешь
Теперь давайте посмотрим на классическую ситуацию. Компания прибавила 25% к прошлогодней выручке. Руководитель довольно потирает руки. Но одновременно срабатывает цепная реакция:
- выросла общая налоговая нагрузка;
- увеличились страховые взносы с зарплат (а они в 2026 году стали еще ощутимее);
- добавился НДС, которого раньше не было;
- поставщики подняли цены;
- часть покупателей отказалась от подорожавшего товара или услуги.
И в итоге собственник с удивлением обнаруживает: прибыль почти не изменилась, а то и сократилась. Это напоминает гонку за морковкой, которую привязали к голове ослика: вы бежите быстрее, а морковка остается на том же расстоянии. Поэтому сегодня мантра «считаем выручку» безнадежно устарела. Считать надо финансовый результат после всех налогов. Иначе рискуете превратиться в хомяка, бесконечно бегущего в колесе по кругу.
Ловушка третья: кассовый разрыв, где «на бумаге вы богаты, а на деле …»
Представьте ситуацию: компания заключила отличный контракт, выручка взлетела, собственник мысленно уже купил новую машину. Но проходит квартал, и выясняется, что денег на уплату налогов нет – те деньги, все еще в «пути» и «придут» не скоро.
НДС коварен еще и тем, что создает нестыковку во времени. Вы отгрузили товар, выставили счет, а деньги от клиента придут только через месяц или два. А налог-то не ждет, и заплатить нужно уже сейчас.
Это классический кассовый разрыв, который особенно бьет по отраслям с длинными отсрочками платежей:
- строительство;
- оптовая торговля;
- проектный бизнес;
- работа с крупными корпоративными заказчиками.
Ловушка четвертая: следить только за лимитами
Очень распространенная ошибка – отслеживать исключительно максимальный доход для сохранения УСН. Мол, не перешагну лимит – и ладно. Но в 2026 году одних лимитов мало. Появляется целое созвездие показателей, которые нужно контролировать одновременно:
- размер выручки;
- обязанность по НДС;
- общая налоговая нагрузка;
- прибыль после налогов;
- фонд оплаты труда;
- структура расходов;
- реальный денежный поток.
Это как вести самолет по приборам: если смотреть только на высоту (выручку) и не следить за скоростью (прибылью), топливом (денежным потоком) и курсом (налогами), можно внезапно обнаружить себя в пике. Собственник должен стать не просто водителем, а штурманом. Иначе рост превратится в неуправляемый набор высоты, за которым следует столь же стремительное падение.
Налоговое планирование теперь не «для зануд», а для выживания
Раньше налоговый учет считался технической функцией бухгалтерии. Ну, сидит где-то женщина с калькулятором, что-то считает. Сегодня же налоговое планирование становится частью стратегии, без которой стартовать новое направление – все равно что идти в поход без карты и компаса. Перед запуском стоит задать себе несколько простых, но спасительных вопросов:
- Что станет с налогами, когда оборот вырастет?
- Появится ли НДС, и если да, то по какой ставке?
- Не превратит ли новый контракт мой бизнес в плательщика более дорогого режима?
- Не окажется ли налоговая нагрузка выше той самой дополнительной прибыли, ради которой все затевалось?
Если ответить на них до того, как грянет гром, вы получите не проблемы, а управляемый рост. Это уже будет другой жанр кино – не триллер, а спокойная документалка.
Что сделать прямо сейчас (и почему это дешевле, чем лечить последствия)
Роста не нужно бояться. Его нужно планировать. Вот минимальная программа профилактики, которая в 2026 году актуальна практически для каждого:
- составить финансовую модель хотя бы на год вперед;
- просчитать налоговую нагрузку при нескольких сценариях роста;
- проверить текущую систему налогообложения – возможно, она уже не оптимальна;
- оценить последствия появления НДС: как изменятся цены, договоры, отношения с клиентами;
- пересмотреть договоры с покупателями и поставщиками на предмет налоговых оговорок;
- заранее подготовить бухгалтерский и управленческий учет к новым требованиям.
Такой анализ, как правило, обходится значительно дешевле, чем экстренное исправление ошибок после налоговой проверки. Лучше один раз потратиться на консультацию, чем годами гасить доначисления и штрафы.
Главный вывод:
В 2026 году опасен не сам рост бизнеса, а рост без финансового планирования. Можно увеличить продажи, расширить штат, открыть новый филиал и одновременно попасть в ситуацию, когда налоговая нагрузка растет быстрее прибыли.
Чувствуете, что ваш бизнес вот-вот попадет в одну из описанных ловушек? Не ждите. Запишитесь на бесплатную консультацию. Мы подскажем, что делать, чтобы не потерять прибыль.